Teori Manajemen Bisnis: Pengertian, Fungsi POAC, Ekonomi & 5 Divisi Utama Perusahaan

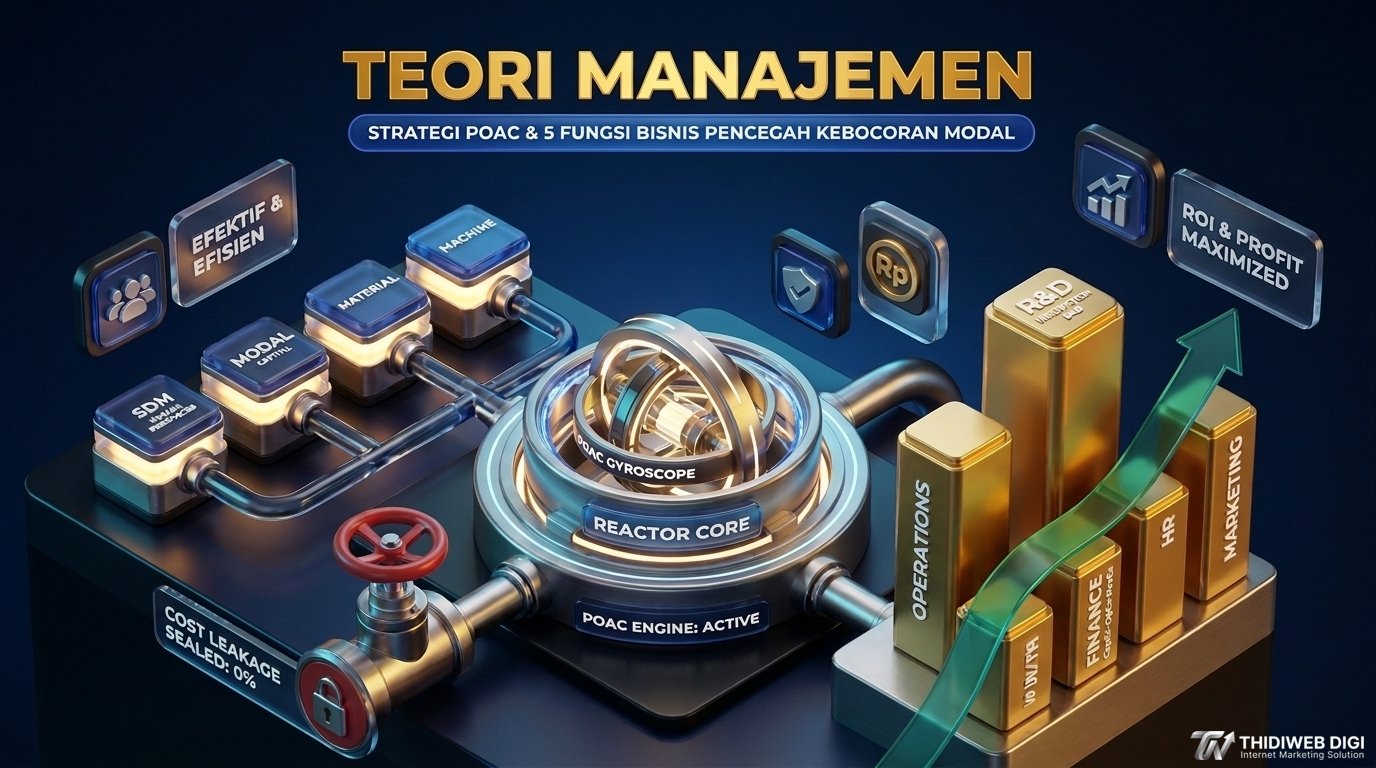
Teori manajemen adalah kumpulan konsep, prinsip, dan ilmu tata kelola yang mengatur sumber daya organisasi melalui siklus perencanaan, pengorganisasian, penggerakan, dan pengendalian atau Planning, Organizing, Actuating, Controlling (POAC). Pengertian manajemen ini menyatukan landasan ekonomi mikro dan makro ke dalam lima fungsi utama perusahaan. Penerapannya mencegah kebocoran anggaran operasional sekaligus memaksimalkan laba bisnis Anda secara efektif dan efisien.
Pengertian dan Evolusi Teori Manajemen
Konsep dasar manajemen merupakan fondasi tata kelola yang menentukan daya tahan organisasi menghadapi fluktuasi pasar, atau justru runtuh akibat inefisiensi internal. Dalam strategi korporasi, kekuatan siklus manajerial dan kesiapan departemen menjadi tolok ukur utama saat perusahaan melakukan pemetaan kekuatan, kelemahan, peluang, dan ancaman melalui evaluasi analisis SWOT.
Tanpa pemahaman menyeluruh mengenai ilmu manajemen, pemilik usaha sering terjebak pada pengambilan keputusan reaktif yang menguras modal kerja. Oleh sebab itu, pembedahan literatur ini kami susun mulai dari akar bahasa, karakteristik keilmuan, hingga evolusi pemikiran para pelopor manajemen dunia.
Asal Kata dan Definisi Manajemen Menurut Ahli
Secara etimologis, kata manajemen berasal dari bahasa Prancis kuno yakni ménagement, yang memiliki arti seni melaksanakan dan mengatur. Dalam bahasa Inggris, istilah ini berakar dari kata kerja to manage yang bermakna mengurus, mengatur, mengemudikan, mengelola, serta mengendalikan sumber daya menuju sasaran tertentu.
Para pakar manajemen merumuskan pengertian manajemen dari berbagai sudut pandang fungsional maupun kepemimpinan. Berikut adalah definisi dari masing-masing tokoh pelopor yang menjadi rujukan di dunia akademik dan praktisi bisnis:
1. Mary Parker Follett (Pendekatan Kepemimpinan)
Mary Parker Follett mendefinisikan manajemen sebagai seni menyelesaikan pekerjaan melalui orang lain (the art of getting things done through people). Definisi ini menegaskan bahwa seorang pemimpin tidak mengerjakan seluruh tugas teknis sendirian, melainkan mendelegasikan wewenang serta mengoordinasikan keahlian tim untuk mencapai tujuan bersama.
2. George R. Terry dan Ricky W. Griffin
Dalam bukunya Principles of Management, George R. Terry menjelaskan bahwa manajemen adalah proses khas yang terdiri dari perencanaan, pengorganisasian, penggerakan, dan pengendalian. Seluruh rangkaian tindakan tersebut dijalankan untuk mencapai sasaran melalui pemanfaatan sumber daya manusia serta sumber daya lainnya.
Sejalan dengan itu, Ricky W. Griffin mendefinisikan manajemen sebagai rangkaian proses perencanaan, pengorganisasian, pengoordinasian, dan pengontrolan sumber daya. Melalui proses yang terukur ini, perusahaan memastikan setiap sasaran bisnis tercapai secara efektif sekaligus efisien.
3. Eiji Ogawa, Koontz, dan John D. Millet
Pakar manajemen operasi Jepang, Eiji Ogawa, mengartikan manajemen sebagai perencanaan, pengimplementasian, serta pengendalian kegiatan di setiap organisasi atau perusahaan. Seluruh tahapan tersebut dijalankan dengan menetapkan sasaran yang jelas sebagai petunjuk operasional harian.
Sementara itu, Harold Koontz dan Cyril O’Donnell menekankan usaha mencapai tujuan lewat kegiatan orang lain. Adapun John D. Millet memandangnya sebagai proses pembimbingan dan pemberian fasilitas kerja kepada orang-orang yang terorganisasi dalam kelompok formal.
Manajemen Sebagai Ilmu, Seni, dan Profesi
Dalam dunia akademik dan praktik korporasi, konsep dasar manajemen berdiri di atas tiga pilar utama, yakni ilmu pengetahuan (science), seni (art), dan profesi mandiri. Merujuk pada Modul Manajemen Universitas Terbuka, manajemen dikategorikan sebagai ilmu sosial terapan karena disusun secara sistematis, objektif, dan memiliki prinsip kausalitas yang teruji.
Sebagai seni dan profesi, penerapan ilmu manajemen menuntut kepekaan intuisi, kreativitas kepemimpinan, standar kompetensi keahlian, serta kepatuhan terhadap kode etik profesional. Selain itu, manajemen merupakan proses sosial berkelanjutan (on-going process), di mana keberhasilan strategi sangat bergantung pada koordinasi antar-individu di dalam organisasi.
Perkembangan Aliran Teori Manajemen
Perkembangan pemikiran manajemen berevolusi mengikuti tuntutan revolusi industri, diawali oleh kemunculan teori manajemen klasik yang terbagi menjadi aliran manajemen ilmiah dan administratif. Pada awal abad ke-19, Eli Whitney (1800) memelopori standarisasi suku cadang (interchangeable parts) dan pengendalian mutu awal. Gagasan ini kemudian disempurnakan oleh Frederick Winslow Taylor melalui gerakan Manajemen Ilmiah untuk mengeliminasi pemborosan gerak kerja pabrik.
Memasuki awal abad ke-20, industrialis Prancis Henri Fayol melalui bukunya Administration Industrielle et Générale (1916) meletakkan dasar Teori Manajemen Administratif. Ia merumuskan lima fungsi manajerial (perencanaan, pengorganisasian, pemberian komando, pengoordinasian, dan pengendalian) serta mewariskan 14 Prinsip Manajemen Henri Fayol sebagai pedoman tata kelola perusahaan.
Tujuh prinsip pertama Henri Fayol meliputi pembagian kerja (division of work), wewenang dan tanggung jawab, disiplin, kesatuan komando (unity of command), kesatuan arah, subordinasi kepentingan individu, serta pemberian upah yang adil. Tujuh prinsip berikutnya mencakup sentralisasi, rantai skalar (garis wewenang), tata tertib, keadilan, stabilitas masa kerja pegawai, inisiatif, dan semangat korps (esprit de corps).
Selanjutnya, aliran hubungan manusiawi diperkaya oleh Ernest Dale yang mengkaji pengambilan keputusan komparatif organisasi, serta kerangka manajemen konflik W. Hendricks untuk resolusi gesekan internal. Untuk memetakan kontribusi praktis setiap mazhab pemikiran terhadap tata kelola perusahaan, perhatikan tabel matriks evolusi aliran manajemen berikut:
| Aliran Teori Manajemen | Periode Perkembangan | Tokoh & Rujukan Keilmuan | Fokus Kajian & Prinsip Utama | Kontribusi pada Operasional Bisnis |
|---|---|---|---|---|
| 1. Manajemen Ilmiah & Standarisasi Produksi (Klasik) | Awal Abad ke-19 – Awal Abad ke-20 | Eli Whitney (1800), Frederick Winslow Taylor | Standarisasi komponen produksi, studi waktu dan gerak (time and motion study), serta metode kerja ilmiah untuk efisiensi pabrik. | Penyusunan prosedur operasional standar atau Standard Operating Procedure (SOP) teknis, standarisasi lini manufaktur, dan tolok ukur kuota produktivitas kerja. |
| 2. Manajemen Administratif / Fungsionalisme Klasik | Awal Abad ke-20 (1916 – 1950-an) | Henri Fayol, George R. Terry, Luther Gulick | Perumusan 5 fungsi Fayol, 14 Prinsip Manajemen Fayol, siklus POAC (Terry), serta kerangka birokrasi POSDCORB (perencanaan, pengorganisasian, penempatan staf, pengarahan, pengoordinasian, pelaporan, dan penganggaran). | Struktur departementalisasi korporasi (4+1 fungsi perusahaan), pembagian kerja spesialis, kesatuan komando, dan penganggaran (budgeting). |
| 3. Hubungan Manusiawi & Proses Sosial | Dekade 1920-an – 1960-an | Mary Parker Follett, Harold Koontz & Cyril O’Donnell, Ernest Dale, John D. Millet, W. Hendricks | Manajemen sebagai seni menyelesaikan pekerjaan lewat orang lain, pemberian fasilitas kerja, motivasi psikologis, dan dinamika kelompok. | Manajemen Sumber Daya Manusia (MSDM), pemberdayaan karyawan, resolusi manajemen konflik organisasi, dan pembentukan budaya kerja. |
| 4. Sains Manajemen & Penelitian Operasi | Pasca-Perang Dunia II – 1970-an | Pelopor Penelitian Operasi (Operations Research) & Sains Manajemen (Management Science) | Penerapan metode kuantitatif, pemodelan keputusan matematis, statistika, serta algoritma komputasi dalam pemecahan masalah operasi. | Perhitungan matriks evaluasi faktor internal dan eksternal, optimasi logistik rantai pasok, manajemen persediaan, serta analitik performa pemasaran. |
| 5. Sistem Transformasi & Kontingensi Kontemporer | Dekade 1970-an – Masa Kini | Ricky W. Griffin, Eiji Ogawa | Memandang organisasi sebagai sistem terbuka (Input → Proses → Output) yang adaptif terhadap lingkungan makro, teknologi, dan kustomisasi. | Sistemasi ekosistem pemasaran digital, pemisahan tim perencana strategi dan tim kreatif, serta pemanfaatan kecerdasan buatan atau Artificial Intelligence (AI). |
Cara Kerja Sistem Manajemen dan Siklus POAC
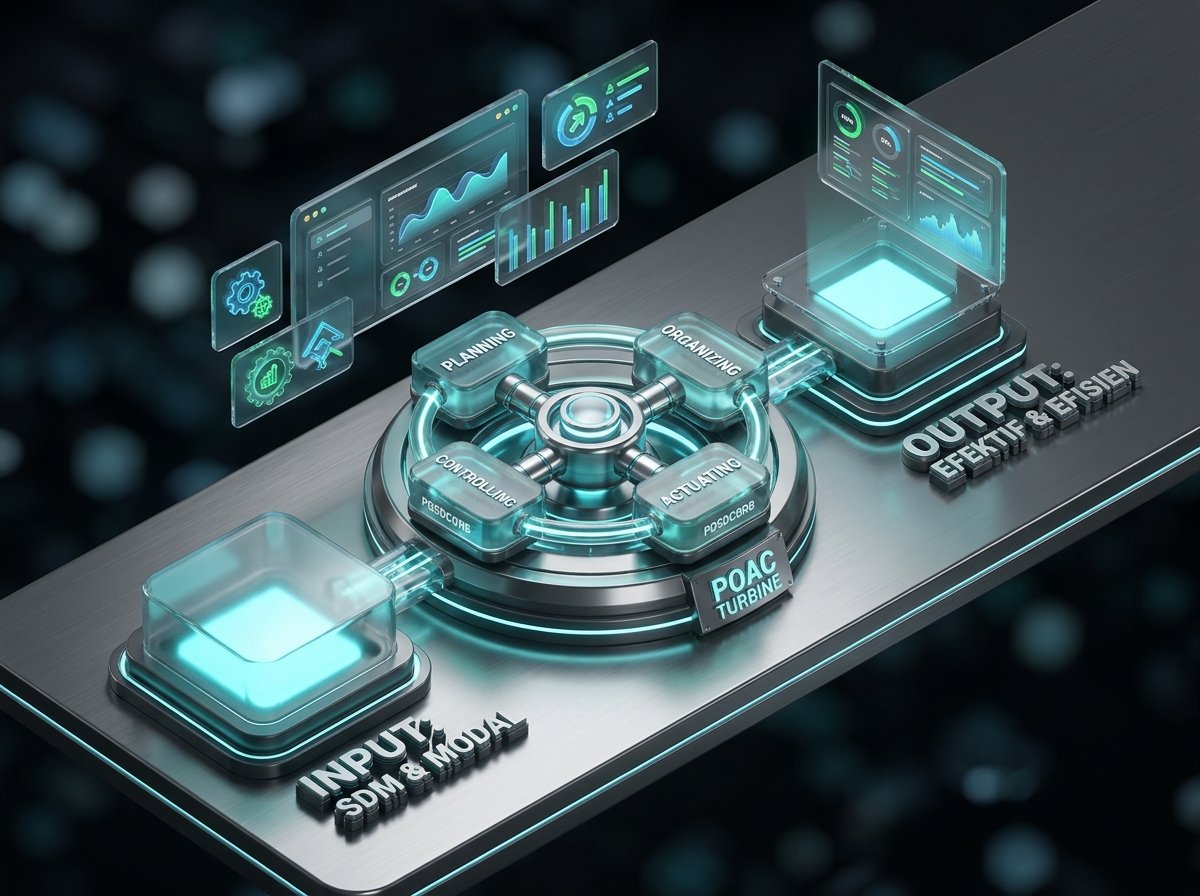
Mekanisme kerja sistem manajemen di setiap perusahaan beroperasi melalui tiga tahapan berkesinambungan. Ketiga tahapan tersebut meliputi pengerahan sumber daya dasar (Input), pemrosesan manajerial melalui fungsi POAC (Proses), serta pencapaian sasaran secara tepat guna (Output).
Jika salah satu mata rantai dalam sistem ini mengalami disfungsi, modal besar yang disuntikkan ke dalam bisnis akan terbuang percuma. Perusahaan pun tidak akan mampu menghasilkan pengembalian investasi atau Return on Investment (ROI) yang positif.
Lima Elemen Input Sumber Daya Manajemen
Sebelum proses pengelolaan dimulai, perusahaan harus menyiapkan seluruh elemen Input atau unsur sumber daya manajemen. Dalam praktik bisnis konvensional maupun digital, elemen input organisasi ini mencakup lima modal dasar utama yang saling melengkapi:
1. Sumber Daya Manusia (Man)
Manusia (Man) adalah penggerak sentral yang merumuskan sasaran strategis sekaligus mengoperasikan seluruh unsur manajemen lainnya. Tanpa kehadiran personel yang berintegritas, modal finansial dan peralatan canggih tidak akan mampu bergerak menghasilkan pendapatan bagi perusahaan.
2. Bahan Baku atau Sumber Daya Alam (Material)
Bahan baku atau material merupakan objek utama yang diolah menjadi produk barang jadi maupun layanan bernilai jual. Pada industri jasa dan korporasi digital, elemen material ini juga mencakup aset data, informasi riset pasar, serta inventori konten edukasi.
3. Modal Kerja Finansial (Money)
Modal finansial (Money) berfungsi sebagai bahan bakar likuiditas untuk membiayai pengadaan bahan baku, menggaji tenaga kerja, serta menyewa infrastruktur. Ketersediaan modal yang terukur menjamin kelancaran siklus operasional harian sekaligus mendanai ekspansi pasar.
4. Mesin dan Infrastruktur Teknologi (Machine)
Mesin (Machine) mencakup seluruh peralatan pabrikasi pada industri manufaktur maupun infrastruktur server, sistem perangkat lunak manajemen, dan instrumen AI pada bisnis digital. Penggunaan mesin yang tepat meningkatkan presisi hasil produksi dan memangkas waktu pengerjaan secara signifikan.
5. Keahlian dan Metode Kerja (Skill dan Method)
Keahlian teknis (Skill) dan metode pelaksanaan kerja (Method) adalah perangkat pengetahuan yang memandu cara mengolah keempat sumber daya sebelumnya. Melalui metode kerja berstandar SOP, perusahaan dapat menekan tingkat kesalahan teknis serta menjaga konsistensi mutu layanan.
Empat Fungsi Manajemen (POAC dan POSDCORB)
Setelah seluruh elemen Input terkumpul, perusahaan wajib memproses sumber daya tersebut melalui empat tahapan fungsi manajemen POAC yang dirumuskan oleh George R. Terry. Pada organisasi berskala besar, kerangka POAC ini juga sering diperluas menjadi akronim POSDCORB oleh Luther Gulick (Planning, Organizing, Staffing, Directing, Coordinating, Reporting, Budgeting).
Berikut adalah pembedahan teknis dari keempat tahapan proses POAC beserta integrasi fungsi POSDCORB di dalamnya:
1. Planning (Perencanaan) dan Budgeting
Planning adalah proses merencanakan alokasi sumber daya perusahaan untuk mencapai sasaran (goal) dalam jangka pendek, menengah, maupun jangka panjang. Di tahap ini, jajaran direksi menetapkan target kinerja, memetakan risiko eksternal, serta menyusun rencana anggaran biaya (Budgeting) agar setiap program kerja memiliki plafon pembiayaan terukur.
2. Organizing (Pengorganisasian) dan Staffing
Organizing merupakan tindakan mengelompokkan aktivitas kerja, membagi otoritas wewenang, dan menyusun struktur departemen agar seluruh sumber daya tertata rapi. Fungsi ini berjalan beriringan dengan penempatan staf (Staffing), yaitu menempatkan personel yang tepat pada posisi jabatan sesuai spesialisasi kompetensinya (the right man on the right place).
3. Actuating (Penggerakan dan Koordinasi Tim)
Rencana dan struktur organisasi yang sempurna hanya akan menjadi dokumen mati tanpa adanya Actuating atau tindakan penggerakan. Pada fase ini, pimpinan menjalankan fungsi pengarahan (Directing), motivasi kerja, serta pengoordinasian lintas divisi (Coordinating) agar seluruh tim bergerak serempak mengeksekusi rencana perusahaan.
4. Controlling (Pengawasan dan Pelaporan)
Controlling adalah proses memantau jalannya operasional, mengukur capaian kinerja aktual terhadap standar SOP melalui pelaporan berkala (Reporting), serta mengoreksi setiap penyimpangan. Pengawasan yang ketat memastikan perusahaan tidak keluar dari jalur perencanaan maupun batas anggaran yang telah disepakati.
Perbedaan Efektif dan Efisien sebagai Output
Muara akhir dari pemrosesan Input melalui siklus POAC adalah lahirnya Output berupa produk barang atau layanan jasa yang bernilai tinggi. Kualitas Output manajemen tersebut diukur menggunakan dua parameter kembar yang tidak boleh dipisahkan, yakni efektif dan efisien.
Prinsip Inti Output Manajemen: Efektif (Tepat Sasaran) berarti tujuan atau target yang ditetapkan perusahaan berhasil dicapai sesuai rencana (doing the right things). Sebaliknya, Efisien (Tepat Guna) berarti pencapaian target tersebut dijalankan secara terorganisasi untuk menghasilkan luaran optimal. Proses ini mengorbankan sumber daya, waktu, tenaga, dan biaya seminimal mungkin (doing things right).
Sebuah divisi bisa saja bekerja efektif mencapai target omzet penjualan, namun menjadi tidak efisien jika biaya iklan dan operasionalnya melampaui margin keuntungan. Untuk melihat perbandingan konkret penerapan alur Input → Proses POAC → Output antara industri konvensional dan ekosistem digital, simak matriks berikut:
| Tahapan Sistem Manajemen | Definisi & Peran Ontologis | Implementasi Bisnis Konvensional (Manufaktur/Ritel Fisik) | Implementasi Bisnis Online & Ekosistem Digital |
|---|---|---|---|
| 1. INPUT (Sumber Daya Organisasi) | Seluruh modal dasar dan faktor produksi yang dikerahkan organisasi sebelum proses kerja dimulai. | Tenaga kerja pabrik dan staf toko, bahan baku mentah, stok barang, modal kas dan gedung, mesin produksi, serta keahlian teknis. | Tim digital (pengembang sistem, desainer visual, pengelola web, tim strategi dan kreatif), infrastruktur website mandiri, data pelanggan, modal kerja, serta perangkat lunak kerja. |
| 2. PROSES: Planning (Perencanaan) | Merumuskan sasaran jangka pendek-panjang, menganalisis pasar, dan merencanakan alokasi sumber daya secara rasional. | Menyusun kapasitas produksi bulanan, menghitung proyeksi Harga Pokok Penjualan (HPP) pabrik, memilih lokasi gudang fisik, dan menjadwalkan pengadaan bahan. | Mengevaluasi kekuatan dan kelemahan internal, memetakan target pasar sasaran, meriset potensi permintaan konsumen di mesin pencari, serta menyusun rencana anggaran. |
| 3. PROSES: Organizing (Pengorganisasian) | Mengelompokkan tugas, membagi otoritas struktur organisasi, dan menempatkan staf (staffing) secara tertata. | Membagi departemen pabrikasi, logistik gudang, administrasi keuangan, personalia, dan armada wiraniaga lapangan. | Memisahkan struktur tim perencana strategi pemasaran (analitik dan pengelolaan iklan) dari tim produksi kreatif (penulisan materi edukasi dan desain visual), serta menata struktur kategori website. |
| 4. PROSES: Actuating (Pengarahan) | Menggerakkan, membimbing, menginstruksikan, dan memotivasi anggota tim untuk mengeksekusi rencana menuju sasaran. | Pemberian pengarahan kerja harian, pelatihan keterampilan operator mesin, skema insentif, dan penegakan budaya kerja disiplin. | Menjalankan jadwal publikasi konten edukasi berkualitas, mengelola kampanye iklan pencarian harian, mendistribusikan materi media sosial, serta melayani konsultasi pelanggan secara konsisten. |
| 5. PROSES: Controlling (Pengendalian) | Memantau pelaksanaan terhadap standar SOP, mengevaluasi laporan periodik, dan mengoreksi penyimpangan. | Inspeksi pengendalian mutu (quality control) barang, pemeriksaan fisik stok gudang (stock opname) untuk validasi HPP, dan audit laporan laba-rugi. | Mengevaluasi laporan kesehatan teknis website, menganalisis data kunjungan dan rasio konversi pelanggan, serta mengawasi efisiensi biaya iklan terhadap laba kotor. |
| 6. OUTPUT (Efektif & Efisien) | Hasil akhir transformasi berupa produk (barang/jasa) yang memenuhi sasaran pelanggan dengan biaya seoptimal mungkin. | Produk fisik bermutu tinggi yang terserap pasar secara masif dengan rasio HPP terkendali dan margin laba bersih yang sehat. | Visibilitas merek yang kuat di halaman pencarian, kunjungan calon pembeli potensial yang stabil, pertumbuhan penjualan ritel maupun korporat, serta peningkatan ROI. |
Landasan Prinsip Ekonomi Mikro dan Makro
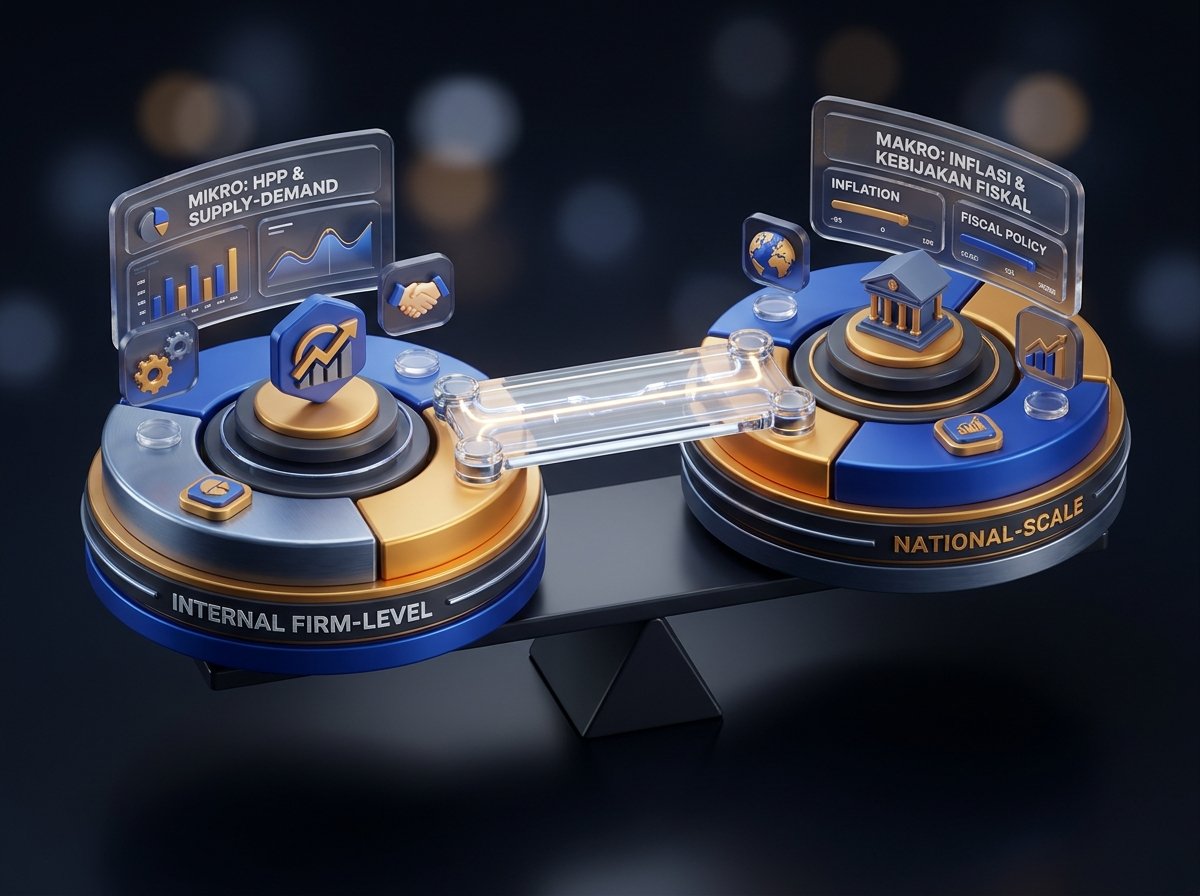
Ilmu manajemen pada hakikatnya adalah cabang aplikatif dari ilmu ekonomi. Disiplin ini memfokuskan kajiannya pada cara organisasi mengalokasikan sumber daya terbatas (scarce resources) untuk mencapai tujuan bisnis yang optimal.
Setiap keputusan pimpinan perusahaan—mulai dari efisiensi anggaran, penentuan harga jual, hingga ekspansi cabang—selalu berlandaskan pada prinsip ekonomi. Selain itu, direksi wajib memadukan analisis variabel ekonomi mikro dan makro secara seimbang.
Penerapan Prinsip Ekonomi dalam Efisiensi Bisnis
Secara etimologis, istilah ekonomi berasal dari bahasa Yunani Oikonomia, yang terbentuk dari kata oikos (rumah tangga) dan nomos (aturan atau hukum). Dalam tata kelola perusahaan, pengertian ekonomi diterjemahkan menjadi tindakan rasional saat memilih alternatif penggunaan sumber daya agar terhindar dari pemborosan modal.
Penerapan prinsip ekonomi di dalam manajemen menuntut rasionalitas tindakan yang berpedoman pada dua kaidah utama. Kaidah tersebut yakni mencapai hasil (output) tertentu dengan pengorbanan biaya (input) seminimal mungkin, atau memaksimalkan hasil dari jumlah modal yang tersedia.
Peran Teori Ekonomi Mikro di Perusahaan
Teori ekonomi mikro (microeconomics) adalah cabang ilmu ekonomi yang mempelajari perilaku unit ekonomi individual, yakni rumah tangga konsumen dan perusahaan tunggal, beserta interaksinya di pasar. Sebagaimana dijelaskan dalam Modul Ekonomi Mikro UT, ekonomi mikro sering disebut sebagai teori harga (price theory). Hal ini karena kajiannya membedah tarik-menarik antara permintaan (demand) dan penawaran (supply) dalam membentuk keseimbangan harga di pasar.
Di tingkat internal perusahaan, analisis ekonomi mikro mencakup tiga kegiatan pokok, yaitu produksi, distribusi, dan konsumsi. Produksi berfokus pada penciptaan nilai guna, distribusi mengatur penyaluran produk, sedangkan konsumsi mengukur daya serap pelanggan di pasar. Ketiga aktivitas ini menjadi fondasi bagi divisi operasional dan pemasaran dalam merancang rantai nilai perusahaan.
Saat menetapkan harga jual yang kompetitif sekaligus menjaga kesehatan arus kas, pimpinan divisi wajib menguasai perhitungan biaya HPP dan margin kontribusi per unit produk. Selain itu, manajemen harus mengantisipasi elastisitas permintaan konsumen terhadap perubahan harga, serta memetakan pergerakan barang substitusi dan barang komplementer di pasar.
Cakupan Ekonomi Makro bagi Perencanaan Bisnis
Berbeda dengan pendekatan mikro yang membedah satu perusahaan secara spesifik, ekonomi makro dan cakupannya menganalisis agregasi aktivitas ekonomi negara secara menyeluruh. Berdasarkan kurikulum resmi Kemenkeu Learning Center (KLC), ruang lingkup ini meliputi pertumbuhan Produk Domestik Bruto (PDB) nasional, sistem moneter, dan laju inflasi. Selain itu, kajiannya juga mencakup tingkat kesempatan kerja, pengangguran, hingga neraca pembayaran internasional.
Bagi jajaran manajemen puncak, indikator ekonomi makro merupakan variabel eksternal di luar kendali langsung perusahaan yang wajib dipantau pada tahap Planning. Siklus bisnis makro yang bergerak antara fase ekspansi dan fase kontraksi (resesi) menuntut kejelian direksi dalam mengatur cadangan kas.
Di samping siklus bisnis, perubahan kebijakan fiskal (perpajakan dan belanja negara) serta kebijakan moneter (suku bunga acuan bank sentral) wajib diantisipasi oleh manajemen keuangan. Kedua kebijakan makro ini berdampak langsung terhadap harga bahan baku impor, biaya bunga kredit modal kerja, serta fluktuasi daya beli masyarakat.
Perbandingan Ekonomi Mikro dan Ekonomi Makro
Agar perusahaan dapat menyelaraskan efisiensi internal dengan dinamika pasar nasional, tabel di bawah ini merangkum perbedaan fundamental antara ekonomi mikro dan ekonomi makro:
| Parameter Analisis | Ekonomi Mikro (Microeconomics) dalam Manajemen | Ekonomi Makro (Macroeconomics) dalam Manajemen |
|---|---|---|
| 1. Unit & Ruang Lingkup Kajian | Menganalisis perilaku unit ekonomi individual (rumah tangga konsumen dan produsen/perusahaan tunggal) pada suatu pasar produk spesifik. | Menganalisis agregasi keseluruhan unit ekonomi dan dampaknya terhadap stabilitas perekonomian masyarakat atau negara secara luas. |
| 2. Posisi dalam Pemetaan Strategis | Berkaitan langsung dengan pengendalian Faktor Internal perusahaan (struktur biaya HPP) serta peta persaingan barang substitusi dan komplementer. | Berkaitan dengan pemetaan Faktor Eksternal Makro di luar kendali perusahaan yang melahirkan peluang ekspansi (Opportunities) atau ancaman krisis (Threats). |
| 3. Fokus Variabel: Produksi & Harga | Produksi: Volume kapasitas output satu perusahaan. Harga: Harga jual satu jenis komoditas barang atau tarif layanan jasa tertentu. |
Produksi: Total PDB atau nilai output nasional. Harga: Indeks harga konsumen secara umum dan persentase laju inflasi tahunan. |
| 4. Fokus Variabel: Pendapatan & Tenaga Kerja | Pendapatan: Omzet dan laba bersih satu entitas bisnis. Tenaga Kerja: Kebutuhan rekrutmen staf dan struktur gaji di satu perusahaan. |
Pendapatan: Pendapatan nasional dan rata-rata pendapatan per kapita. Tenaga Kerja: Angkatan kerja nasional dan persentase tingkat pengangguran. |
| 5. Keputusan Manajerial yang Dihasilkan | Menentukan struktur penetapan harga jual, efisiensi biaya tidak langsung (overhead) pabrik, strategi paket produk (bundling), dan batas biaya akuisisi pemasaran. | Menyesuaikan target ekspansi tahunan (Planning) terhadap siklus resesi atau ekspansi, lindung nilai biaya bahan baku, dan adaptasi kebijakan fiskal-moneter. |
Sinergi 4+1 Fungsi Utama dalam Perusahaan
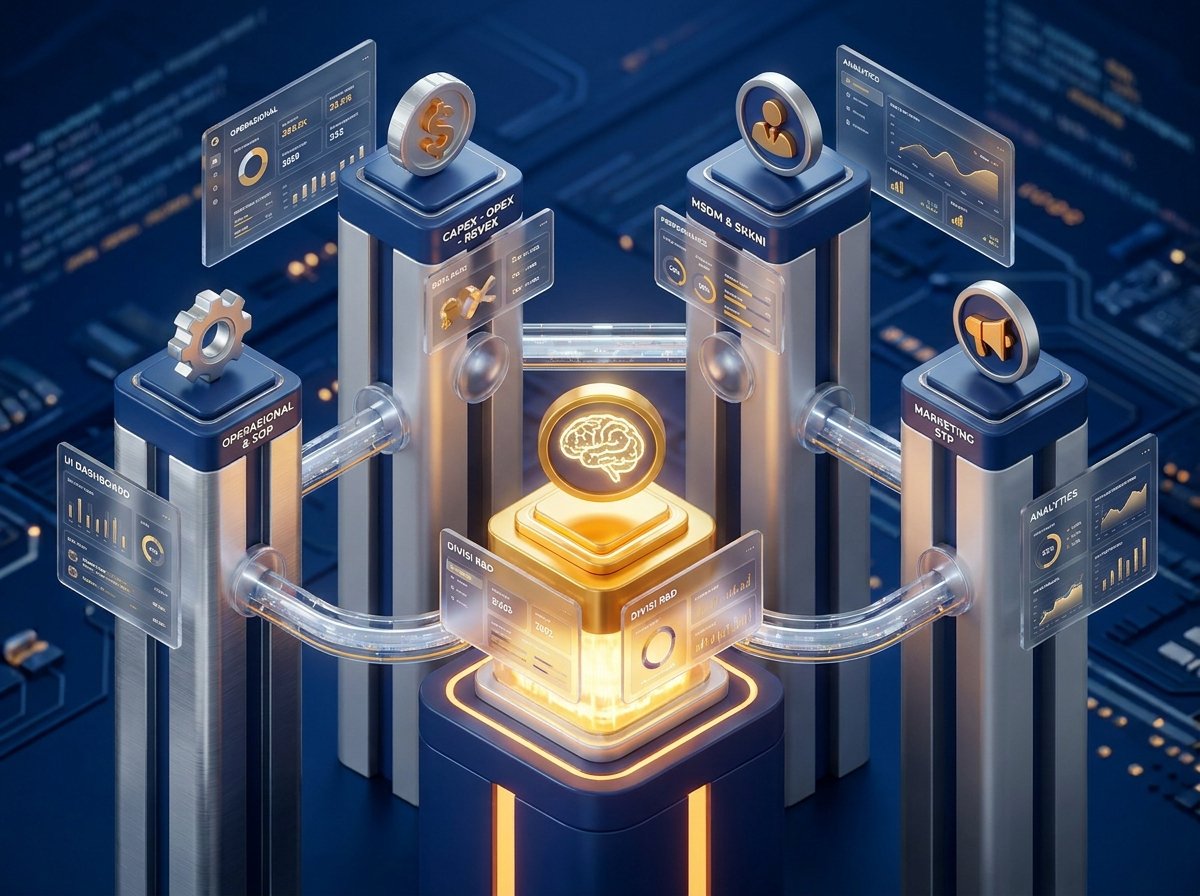
Dalam organisasi bisnis yang berorientasi pada laba dan keberlanjutan jangka panjang, siklus POAC tidak bekerja di ruang hampa. Siklus tersebut wajib diterapkan ke dalam 4+1 Fungsi Utama Perusahaan, yang sering diibaratkan sebagai formula “4 Sehat 5 Sempurna” korporasi.
Keempat fungsi fundamental tersebut mencakup Manajemen Operasional/Produksi, Manajemen Keuangan, MSDM, dan Manajemen Pemasaran. Keempatnya kemudian disempurnakan oleh fungsi kelima (+1), yaitu divisi riset dan pengembangan atau Research and Development (R&D).
1. Manajemen Operasional dan Manajemen Produksi
Fungsi pertama yang menjadi dapur penciptaan nilai di setiap perusahaan adalah manajemen operasional (manajemen operasi) atau manajemen produksi. Banyak pelaku usaha pemula di sektor jasa maupun perdagangan mengalami kebingungan mengenai perbedaan manajemen produksi dan manajemen operasional, bahkan menganggapnya hanya berlaku bagi pabrik manufaktur.
Pada hakikatnya, manajemen produksi dan manajemen operasional adalah disiplin keilmuan yang sama. Keduanya sama-sama mengelola sistem transformasi yang mengubah input (bahan baku, tenaga kerja, mesin, modal, informasi) menjadi output bernilai tambah untuk memuaskan kebutuhan pelanggan.
Hal ini dipaparkan secara jelas oleh Dr. Dorothea Wahyu Ariani, S.E., M.T. dalam Modul Manajemen Operasional UT. Perubahan istilah dari manajemen pemanufakturan menjadi manajemen produksi, lalu meluas menjadi manajemen operasional sejak dekade 1970-an, terjadi karena pesatnya pertumbuhan industri layanan jasa.
Perbedaan penggunaan istilah tersebut beserta rumus pengendalian biaya pokoknya terletak pada konteks sektor bisnis dan wujud produk yang dihasilkan organisasi:
a. Manajemen Produksi pada Sektor Manufaktur
Pada perusahaan pabrikasi atau manufaktur (seperti pabrik tekstil, garmen, kuliner kemasan, hingga perakitan mesin), proses transformasi mengubah bahan mentah menjadi barang jadi berwujud fisik (tangible goods). Karena adanya perubahan bentuk fisik barang secara langsung di lantai pabrik, fungsi ini secara spesifik dinamakan Manajemen Produksi dan dikendalikan melalui formula biaya pabrikasi berikut:
📐 Rumus Biaya Pokok Produksi Manufaktur atau Cost of Goods Manufactured (COGM):Total Biaya Produksi = Bahan Baku Terpakai + Biaya Tenaga Kerja Langsung (BTKL) + Biaya Overhead Pabrik (BOP)
Contoh Kasus dan Simulasi Perhitungan: Sebuah pabrik konveksi memproduksi 1.000 potong kemeja kerja dalam satu bulan dengan pemakaian bahan kain dan benang senilai Rp35.000.000. Pabrik tersebut mengeluarkan upah penjahit langsung (BTKL) sebesar Rp15.000.000 serta biaya listrik mesin dan penyusutan peralatan pabrik (BOP) sebesar Rp10.000.000.
Jika disubstitusikan ke dalam rumus di atas, maka Total Biaya Produksi bulanan adalah Rp35.000.000 + Rp15.000.000 + Rp10.000.000 = Rp60.000.000. Dengan membagi total tersebut terhadap 1.000 potong output, manajer produksi mendapati biaya pokok per kemeja sebesar Rp60.000/potong sebagai tolok ukur efisiensi lantai pabrik.
b. Fungsi Purchasing pada Perusahaan Dagang
Pada perusahaan dagang murni (seperti distributor, grosir, supermarket, maupun reseller ritel), perusahaan tidak memproduksi barang sendiri, melainkan membeli barang jadi untuk dijual kembali. Oleh karena itu, di dalam struktur perusahaan dagang, fungsi produksi digantikan oleh fungsi pembelian atau pengadaan (Purchasing) yang mengontrol efisiensi nilai persediaan dengan rumus berikut:
📐 Rumus Perhitungan HPP Pengadaan Perusahaan Dagang:HPP Dagang = Persediaan Awal + Pembelian Bersih (Harga Beli + Ongkos Angkut – Retur/Diskon) – Persediaan Akhir
Contoh Kasus dan Simulasi Perhitungan: Sebuah distributor alat kesehatan memiliki nilai Persediaan Awal barang di gudang sebesar Rp40.000.000 pada awal kuartal. Sepanjang kuartal berjalan, divisi pengadaan membeli stok baru senilai Rp110.000.000 dengan ongkos angkut masuk Rp5.000.000 dan memperoleh diskon pemasok Rp5.000.000 (sehingga Pembelian Bersih = Rp110.000.000).
Setelah dilakukan pemeriksaan fisik (stock opname) pada akhir kuartal, nilai Persediaan Akhir yang tersisa di gudang tercatat sebesar Rp30.000.000. Maka, nilai HPP Dagang periode tersebut adalah Rp40.000.000 + Rp110.000.000 – Rp30.000.000 = Rp120.000.000, yang menjadi dasar pengendalian margin kotor penjualan ritel.
c. Manajemen Operasional pada Industri Jasa
Perusahaan jasa seperti agensi pemasaran internet, konsultan, perbankan, rumah sakit, dan transportasi menghasilkan produk berupa layanan tak berwujud (intangible services). Karena tidak mencetak barang fisik, istilah Manajemen Operasional digunakan untuk memayungi sektor jasa dengan perhitungan biaya pokok layanan sebagai berikut:
📐 Rumus Perhitungan Biaya Pokok Layanan Jasa (Cost of Services):Cost of Services = Biaya Jam Kerja Tenaga Ahli Langsung (Billable Hours) + Lisensi/Bahan Habis Pakai + Overhead Proyek
Contoh Kasus dan Simulasi Perhitungan: Sebuah biro konsultan teknologi menangani proyek perancangan sistem klien selama 100 jam kerja efektif (billable hours) dengan tarif kompensasi tenaga ahli Rp120.000 per jam (total Rp12.000.000). Proyek ini membutuhkan lisensi perangkat lunak khusus senilai Rp2.000.000 serta alokasi beban utilitas proyek (overhead) sebesar Rp1.000.000.
Berdasarkan rumus di atas, total Cost of Services untuk menyelesaikan proyek tersebut adalah Rp12.000.000 + Rp2.000.000 + Rp1.000.000 = Rp15.000.000. Angka ini menjadi batas biaya pokok minimum agar penetapan nilai kontrak layanan jasa tetap menghasilkan laba bersih yang sehat.
Selain mengendalikan biaya pokok, ruang lingkup manajemen operasional meliputi desain produk dan proses, perencanaan kapasitas, pemilihan lokasi, serta penataan tata letak (layout) fasilitas. Divisi ini juga menyusun SOP kerja, memelihara peralatan operasional (maintenance), dan menjalankan pengendalian mutu (Quality Control).
Pada pengelolaan rantai pasok (supply chain), divisi operasional bekerja sama dengan bagian gudang dan keuangan untuk mengawasi perputaran stok persediaan secara akurat. Berikut adalah tabel matriks demarkasi antara manajemen produksi, pengadaan (purchasing), dan manajemen operasional pada berbagai sektor industri:
| Dimensi Perbandingan | Manajemen Produksi (Production Management) | Manajemen Pembelian (Purchasing Management) | Manajemen Operasional (Operations Management) |
|---|---|---|---|
| 1. Sektor Industri Utama | Perusahaan Manufaktur (Pabrikasi): Konveksi, pabrik makanan/minuman, perakitan elektronik, pengolahan bahan mentah. | Perusahaan Dagang (Grosir & Ritel): Distributor, agen grosir, reseller, minimarket, toko ritel barang jadi. | Perusahaan Jasa & Korporasi Umum: Agensi digital, konsultan, rumah sakit, perbankan, logistik, hotel, dan institusi pendidikan. |
| 2. Alasan Penggunaan Istilah & Ekuivalensi | Digunakan ketika aktivitas penciptaan nilai mengubah bahan baku secara fisik menjadi barang nyata di pabrik. | Menggantikan fungsi produksi pada bisnis dagang karena barang dibeli dalam kondisi siap jual tanpa pengolahan fisik. | Memayungi penciptaan layanan jasa maupun barang karena keduanya memiliki sistem transformasi Input → Output yang identik. |
| 3. Wujud Produk Akhir (Output) | Barang Berwujud Fisik (Tangible Goods): Dapat dilihat, disentuh, disimpan di gudang, dan dikirim ke pembeli. | Barang Dagangan Siap Jual: Nilai tambah lahir dari ketersediaan stok, kurasi varian, dan distribusi ke konsumen. | Layanan Tak Berwujud (Intangible Services): Berupa keahlian profesional, sistem kerja, tindakan medis, atau layanan finansial. |
| 4. Karakteristik Proses & Persediaan | Proses pabrikasi terpisah dari pelanggan; mengelola 3 jenis persediaan (Bahan Baku, Barang Setengah Jadi, dan Barang Jadi). | Berfokus pada perputaran 1 jenis persediaan (Persediaan Barang Dagang) dan kecepatan pemenuhan pesanan pelanggan. | Pelayanan bersifat tak berwujud, tidak terpisahkan dari penyedia, bervariasi, dan tidak dapat ditimbun; interaksi SDM dirasakan langsung oleh klien. |
| 5. Struktur Biaya Pokok (HPP) | Biaya Produksi (COGM): Bahan Baku Terpakai + BTKL + BOP, disesuaikan mutasi persediaan barang jadi. | HPP Dagang: Persediaan Awal + Pembelian Bersih (Harga Beli + Ongkos Angkut – Retur/Diskon) – Persediaan Akhir. | Biaya Layanan (Cost of Services): Biaya Jam Kerja Tenaga Ahli Langsung (Billable Hours) + Lisensi/Bahan Habis Pakai + Overhead Proyek. |
| 6. Fokus Pengendalian Mutu | Presisi spesifikasi fisik barang, kalibrasi mesin produksi, dan penekanan tingkat produk cacat (zero defect). | Seleksi kredibilitas pemasok, akurasi pemeriksaan fisik stok gudang (stock opname), dan pengendalian kerusakan barang. | Kedisiplinan eksekusi SOP layanan, ketepatan kesepakatan batas waktu pelayanan atau Service Level Agreement (SLA), serta 5 dimensi mutu jasa (keandalan, daya tanggap, jaminan, empati, dan bukti fisik). |
2. Manajemen Keuangan dan Alokasi Anggaran
Fungsi utama kedua di dalam organisasi adalah manajemen keuangan (Financial Management), yaitu kegiatan merencanakan, mencari sumber pendanaan, menganggarkan (budgeting), menyimpan, serta memeriksa penggunaan modal kerja. Tanpa tata kelola keuangan yang disiplin, perusahaan beromzet besar sekalipun dapat mengalami gagal bayar akibat krisis arus kas (cash flow).
Agar modal perusahaan mampu menghasilkan laba jangka pendek sekaligus membangun valuasi jangka panjang, manajemen keuangan wajib memisahkan pengeluaran ke dalam tiga pos anggaran strategis:
a. Belanja Modal atau Capital Expenditure (CapEx)
CapEx adalah anggaran investasi modal awal untuk membangun atau membeli aset tetap berjangka panjang yang manfaatnya dinikmati lintas tahun (analoginya seperti membeli unit mobil boks operasional sendiri). Pada transformasi bisnis, CapEx dialokasikan untuk pembangunan infrastruktur sistem atau website mandiri dengan kepemilikan akses 100%, perancangan cetak biru SOP, serta pengadaan perangkat kerja tim.
b. Biaya Operasional atau Operational Expenditure (OpEx)
OpEx adalah biaya operasional rutin bulanan atau tahunan yang wajib dikeluarkan untuk menjaga roda perusahaan tetap berputar dan memelihara aset CapEx (analoginya seperti membeli bahan bakar bensin dan membayar gaji sopir). Contoh alokasi OpEx meliputi gaji staf internal, biaya pemeliharaan infrastruktur sistem, perawatan website, serta produksi konten edukasi organik secara berkelanjutan.
c. Belanja Akuisisi Pendapatan atau Revenue Expenditure (RevEx)
RevEx merupakan anggaran variabel yang dikeluarkan secara spesifik untuk memicu konversi penjualan langsung dalam waktu cepat, seperti alokasi anggaran kampanye iklan pencarian berbayar. Pengeluaran RevEx wajib dikendalikan menggunakan rumus rasio laba atas belanja iklan atau Return on Ad Spend (ROAS) dan biaya akuisisi per transaksi atau Cost Per Acquisition (CPA) berikut:
📐 Rumus Perhitungan Efisiensi RevEx (ROAS & Batas CPA Iklan):ROAS = (Pendapatan Iklan ÷ Biaya Iklan RevEx) × 100% | CPA = Biaya Iklan RevEx ÷ Jumlah Transaksi (Wajib < Margin Kontribusi HPP)
Contoh Kasus dan Simulasi Perhitungan: Sebuah perusahaan mengalokasikan anggaran RevEx kampanye iklan pencarian sebesar Rp10.000.000 dalam sebulan dan berhasil membukukan 25 transaksi penjualan. Nilai rata-rata transaksi adalah Rp2.000.000 (Total Pendapatan Iklan = Rp50.000.000), dengan HPP per transaksi Rp1.400.000 sehingga Margin Kontribusi per transaksi adalah Rp600.000.
Melalui rumus di atas, rasio ROAS yang dicapai adalah (Rp50.000.000 ÷ Rp10.000.000) × 100% = 500% (5 kali lipat). Sementara itu, biaya CPA aktual tercatat sebesar Rp10.000.000 ÷ 25 transaksi = Rp400.000 per transaksi. Karena CPA aktual (Rp400.000) berada di bawah batas Margin Kontribusi (Rp600.000), perusahaan berhasil mengantongi laba bersih kontribusi Rp200.000 per transaksi (total Rp5.000.000) tanpa membakar modal kerja.
Sebagai acuan perencanaan anggaran bagi jajaran direksi dan pemilik usaha di seluruh Indonesia, berikut adalah matriks alokasi anggaran manajemen keuangan beserta estimasi rata-rata pasar saat artikel ini dibuat:
| Pos Anggaran Manajemen Keuangan | Definisi & Karakteristik Akuntansi Manajerial | Komponen Alokasi pada Infrastruktur & Operasional Bisnis | Estimasi Rata-Rata Alokasi Pasar di Indonesia | Dampak & Horizon Waktu terhadap Bisnis |
|---|---|---|---|---|
| 1. CapEx (Belanja Modal) | Pengeluaran modal awal untuk membangun aset infrastruktur jangka panjang lintas tahun (analogi: membeli unit mobil boks operasional milik sendiri). | Pembangunan infrastruktur website korporat atau toko online mandiri (100% kepemilikan akses di tangan perusahaan), perancangan cetak biru SOP divisi internal, serta pengadaan perangkat kerja tim. | Pembangunan Infrastruktur Website Mandiri: Rp3.500.000 – Rp25.000.000+ (sesuai skala sistem); Konsultasi Sistemasi Divisi Internal & Blueprint SOP: Rp15.000.000 – Rp75.000.000+ (per program). | Jangka Panjang (Aset Permanen Lintas Tahun): Mengamankan 100% kedaulatan aset dan data pelanggan serta membebaskan bisnis dari ketergantungan komisi platform pihak ketiga. |
| 2. OpEx (Biaya Operasional) | Biaya operasional rutin berkelanjutan (bulanan) untuk menggerakkan roda bisnis dan memelihara aset (analogi: membeli bahan bakar bensin dan membayar gaji sopir). | Pemeliharaan infrastruktur server dan keamanan sistem, pengelolaan website dan optimasi saluran pencarian organik, produksi materi edukasi rutin, serta gaji bulanan staf internal. | Pengelolaan Saluran Organik & Produksi Konten Rutin: Rp2.500.000 – Rp15.000.000+ / bulan; Pemeliharaan Server & Infrastruktur Sistem: Rp300.000 – Rp2.500.000+ / bulan. | Jangka Menengah – Panjang (3–12 Bulan, Efek Akumulatif): Menghasilkan pertumbuhan kunjungan organik berkelanjutan dan menurunkan rata-rata biaya akuisisi pelanggan atau Customer Acquisition Cost (CAC). |
| 3. RevEx (Belanja Akuisisi) | Belanja variabel yang berkaitan langsung dengan akuisisi pendapatan cepat melalui saluran iklan berbayar dengan pengendalian rasio ROAS dan CPA. | Alokasi anggaran kampanye iklan pencarian berbayar, pengelolaan penargetan kata kunci iklan, penyaringan kata kunci tidak relevan, serta pelacakan konversi penjualan. | Alokasi Anggaran & Pengelolaan Kampanye Iklan Pencarian: Rp3.000.000 – Rp50.000.000+ / bulan (wajib dijaga agar CPA per transaksi tidak melampaui Margin Kontribusi HPP). | Instan / Jangka Pendek: Mendatangkan prospek komersial seketika selama anggaran kampanye iklan aktif dialokasikan. |
*Catatan: Rincian biaya pembangunan infrastruktur maupun alokasi operasional pada tabel di atas merupakan estimasi rata-rata pasar di Indonesia saat tulisan ini dibuat yang bersifat indikatif. Besaran anggaran aktual sangat bergantung pada spesifikasi sistem, tingkat kompetisi industri, serta cakupan program yang dibutuhkan perusahaan Anda. Untuk memperoleh rincian biaya terbaru serta simulasi anggaran yang akurat, silakan langsung menghubungi dan chat admin Thidiweb Digi.
3. Manajemen SDM dan Budaya Kerja Organisasi
Fungsi utama ketiga di dalam perusahaan adalah MSDM atau manajemen SDM. Disiplin ini merupakan ilmu dan seni mengatur hubungan serta peranan tenaga kerja agar potensi karyawan berkontribusi optimal bagi sasaran organisasi.
a. Standarisasi Kompetensi Kerja Berbasis SKKNI
Cakupan kerja MSDM meliputi perencanaan kebutuhan pegawai, analisis jabatan (job description), rekrutmen, orientasi (onboarding), pelatihan (training), kompensasi, hingga evaluasi indikator kinerja utama atau Key Performance Indicator (KPI). Di Indonesia sendiri, standarisasi kompetensi tenaga kerja mengacu pada Standar Kompetensi Kerja Nasional Indonesia (SKKNI) dalam pedoman SKKNI Kemnaker RI.
Pedoman kompetensi nasional tersebut menegaskan bahwa produktivitas adalah sikap mental yang berorientasi pada efisiensi, efektivitas, dan mutu. Oleh sebab itu, SKKNI digunakan industri sebagai acuan penyusunan uraian jabatan, rekrutmen berbasis kompetensi, pelatihan, hingga penilaian unjuk kerja karyawan.
b. Pembagian Peran Programmer, Desainer, dan Webmaster
Dalam penempatan SDM infrastruktur digital (Staffing), pimpinan perusahaan tidak boleh membebankan seluruh urusan website kepada satu orang teknisi. Organisasi wajib memahami peran programmer dan webmaster beserta desainer website secara presisi sesuai dominasi fungsi kognitifnya.
Programmer mengandalkan logika otak kiri untuk merancang struktur kode pemrograman dan keamanan sistem. Sebaliknya, Desainer mengandalkan estetika otak kanan guna menata kenyamanan tampilan antarmuka dan pengalaman pengguna atau User Interface dan User Experience (UI/UX). Adapun Webmaster (Optimizer) menyeimbangkan fungsi otak kiri dan kanan sebagai pemimpin proyek untuk memenangkan kompetisi di mesin pencari.
c. Lima Pilar Budaya Kerja Organisasi di Era AI
Struktur SDM dan SOP yang rapi harus selalu ditopang oleh budaya kerja yang sehat. Budaya kerja tersebut merupakan sistem nilai yang menjadi kebiasaan kolektif organisasi dan dikaitkan langsung dengan mutu hasil kerja. Dalam menghadapi perkembangan kecerdasan buatan saat konten ini dibuat, perusahaan wajib menanamkan lima pilar budaya kerja utama:
- Kedisiplinan eksekusi terhadap jadwal SOP harian dan mingguan tanpa menunda pekerjaan.
- Pemisahan tegas antara beban kerja tim perencana strategi analitik (Strategic Marketing) dan tim produksi konten kreatif (Creative Marketing).
- Akuntabilitas kinerja berbasis data metrik yang terukur, jujur, dan transparan.
- Orientasi pelayanan prima yang responsif serta solutif terhadap permasalahan klien.
- Pemanfaatan instrumen AI secara etis untuk mempercepat riset, bukan memproduksi konten spam tanpa verifikasi manusia.
4. Manajemen Pemasaran sebagai Ujung Tombak
Fungsi utama keempat adalah manajemen pemasaran (Marketing Management). Jika divisi produksi/operasional, keuangan, dan SDM bekerja di garis belakang menyiapkan kesiapan internal, maka divisi pemasaran adalah satu-satunya fungsi yang maju ke garis depan. Divisi ini bergesekan langsung dengan kompetitor di pasar untuk menyalurkan produk ke tangan masyarakat.
Sebagus apa pun kualitas barang yang diproduksi pabrik, organisasi tidak akan memperoleh arus kas masuk jika divisi pemasaran gagal mengedukasi pasar dan mendatangkan pembeli. Oleh sebab itu, manajemen pemasaran wajib mengawali perencanaannya melalui riset pasar serta pemetaan segmentasi, penargetan, dan penentuan posisi pasar dalam strategi pemasaran STP (Segmenting, Targeting, Positioning). Langkah ini kemudian dilanjutkan dengan perumusan bauran pemasaran (4P dan 7P), pembangunan ekuitas merek, serta penguasaan saluran akuisisi pelanggan.
5. Divisi Riset dan Pengembangan (R&D)
Ketika keempat fungsi dasar telah berjalan stabil dan perusahaan mulai mapan, organisasi wajib membangun fungsi kelima (+1), yaitu divisi R&D. Keberadaan divisi riset dan pengembangan perusahaan inilah yang membedakan pemimpin pasar (Market Leader) dari pengikut pasar (Follower) yang sekadar meniru produk pesaing.
Fungsi research and development bertugas melakukan riset berkelanjutan untuk meningkatkan mutu produk eksisting dan menciptakan inovasi layanan baru sebelum pesaing melakukannya. Selain itu, divisi ini berperan menangkal ancaman barang substitusi serta menyesuaikan karakteristik produk dengan budaya masyarakat saat perusahaan berekspansi lintas wilayah.
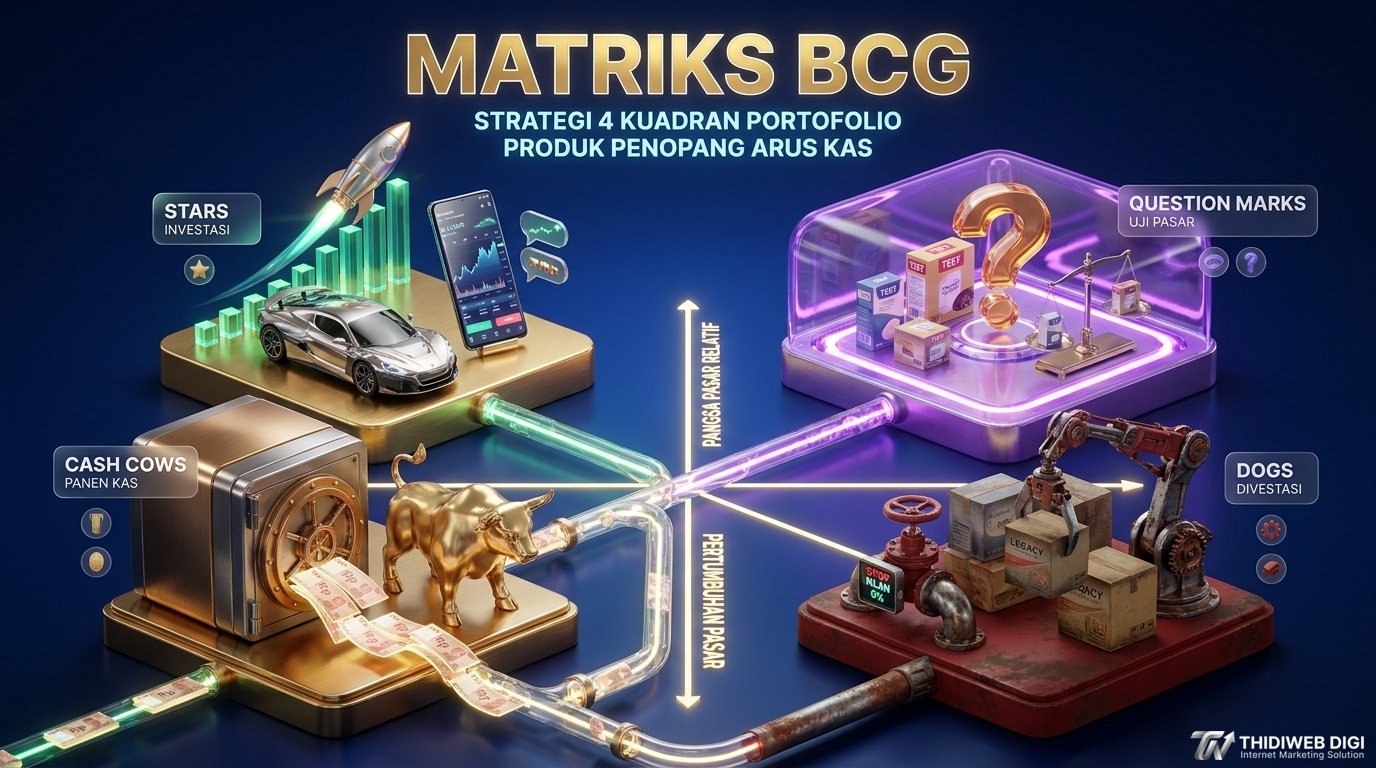
Untuk menentukan produk mana yang perlu disuntik dana inovasi atau dipangkas dari katalog, direksi wajib melakukan evaluasi Matriks BCG (Boston Consulting Group) secara berkala. Metode ini memetakan portofolio bisnis ke dalam empat kuadran, yakni produk bintang unggulan (Stars), penghasil kas utama (Cash Cows), produk tanda tanya (Question Marks), dan produk lemah (Dogs) sesuai siklus hidup produk. Guna merangkum sinergi kelima fungsi utama perusahaan tersebut, perhatikan matriks arsitektur organisasi berikut:
| Fungsi Utama Perusahaan (4+1) | Peran Strategis dalam Organisasi | Cakupan Tugas & Sistemasi Operasional | Indikator Kinerja Utama (KPI) |
|---|---|---|---|
| 1. Manajemen Operasional / Produksi (atau Purchasing) | Mengubah input sumber daya menjadi output barang atau jasa bermutu tinggi dengan pengorbanan sumber daya seefisien mungkin. | Desain produk dan alur proses, penataan kapasitas dan tata letak (layout), pengadaan inventori, pemeliharaan fasilitas, serta kontrol kualitas SOP. | Efisiensi biaya pokok (HPP), tingkat kecacatan produk (defect rate), kecepatan pemenuhan pesanan, dan keandalan infrastruktur layanan. |
| 2. Manajemen Keuangan (Financial Management) | Merencanakan, menghimpun, menganggarkan, dan mengawasi modal kerja agar perusahaan mencetak laba secara sehat. | Penyusunan anggaran lintas divisi, pemisahan pos belanja CapEx, OpEx, dan RevEx, pengendalian arus kas dan nilai persediaan, serta audit laporan keuangan. | Margin laba kotor (Gross Margin), laba bersih operasional, likuiditas arus kas, rasio ROI, dan pencapaian target ROAS. |
| 3. Manajemen SDM (MSDM) & Budaya Kerja | Mengelola kapabilitas tenaga kerja dan menanamkan budaya kerja berorientasi mutu agar produktivitas tim optimal. | Perencanaan staf, rekrutmen berbasis SKKNI, orientasi dan pelatihan, pemisahan tim strategi vs kreatif, kompensasi, serta penegakan kode etik. | Indeks produktivitas karyawan, kepatuhan eksekusi SOP harian, retensi talenta kunci, dan kemahiran utilisasi teknologi AI. |
| 4. Manajemen Pemasaran (Marketing Management) | Berhadapan langsung dengan kompetitor di pasar untuk mengedukasi audiens, membangun merek, dan mengakuisisi pelanggan. | Riset pasar dan pemetaan STP, eksekusi bauran pemasaran 4P/7P, pengelolaan website mandiri, optimasi saluran pencarian organik, serta pengelolaan kampanye iklan terarah. | Efisiensi CAC, rasio konversi penjualan, pertumbuhan pangsa pasar (market share), visibilitas merek di mesin pencari, serta peningkatan nilai kontribusi pelanggan jangka panjang atau Customer Lifetime Value (CLV). |
| 5. Plus (+1): Divisi R&D (Riset & Pengembangan) | Menciptakan inovasi produk baru dan meningkatkan kualitas layanan agar perusahaan memimpin pasar (Market Leader). | Riset pengembangan fitur dan produk baru, evaluasi siklus portofolio produk (Matriks BCG), adaptasi preferensi budaya pasar, dan mitigasi barang substitusi. | Tingkat keberhasilan peluncuran produk baru, ketahanan margin terhadap produk substitusi pesaing, dan keseimbangan kuadran portofolio. |
Penerapan Teori Manajemen pada Bisnis Online
Penerapan teori manajemen pada bisnis online memiliki urgensi yang sama tingginya dengan perusahaan konvensional. Banyak pemilik usaha mengira bahwa membuka toko online dapat berjalan otomatis mendatangkan pembeli, tanpa perlu menerapkan siklus POAC dan pembagian fungsi manajemen yang disiplin.
Penyebab Kegagalan Manajemen pada Toko Online
Berdasarkan pengamatan empiris kami dalam mendampingi berbagai skala bisnis di Indonesia, penyebab utama toko online sepi pengunjung hingga pemiliknya menyerah bukanlah karena kualitas produknya yang buruk. Kegagalan tersebut hampir selalu berakar dari buruknya manajemen pengelolaan aset digital serta ketiadaan strategi pemasaran yang terstruktur.
Sebagian besar perintis bisnis online terjebak pada mentalitas instan dan mengabaikan tiga fondasi manajerial berikut:
1. Tanpa Perencanaan dan Terjebak Website Murah
Banyak pelaku usaha memulai bisnis online tanpa riset permintaan pasar pada tahap Planning. Mereka juga sering tergiur membeli paket pembuatan website murah di bawah Rp500.000 hingga Rp1.000.000, yang sejatinya hanya berupa template mentah atau sistem sewa yang mengunci akses.
Akibatnya, perusahaan tidak memegang kedaulatan akses server maupun data pelanggan. Website tersebut akhirnya lambat diakses melalui smartphone dan gagal bersaing di halaman pencarian Google.
2. Mencampuradukkan Tim Strategi dan Kreatif
Di banyak perusahaan, satu orang staf pemasaran dituntut merangkap terlalu banyak pekerjaan teknis sekaligus. Staf tersebut harus meriset kata kunci, mengatur iklan pencarian, mendesain grafis, menulis artikel edukasi, hingga membalas pesan pelanggan. Beban kerja yang tumpang-tindih pada tahap Organizing ini membuat eksekusi pemasaran berjalan setengah-setengah.
Oleh sebab itu, perusahaan yang sehat wajib memisahkan struktur unit perencana strategi (Strategic Marketing) dari unit produksi kreatif (Creative Marketing). Tim strategi berfokus penuh pada riset data, pemetaan STP, struktur kampanye iklan, serta optimasi rasio konversi. Sementara itu, tim kreatif berkonsentrasi memproduksi artikel mendalam, desain visual, serta materi video berkualitas.
3. Ketergantungan Penuh pada Marketplace Pihak Ketiga
Menggantungkan 100% saluran distribusi pada marketplace pihak ketiga membuat bisnis sangat rentan terhadap kenaikan potongan komisi platform dan perang harga. Perusahaan yang dikelola secara benar selalu menempatkan website mandiri sebagai pusat gravitasi konversi bisnis. Melalui website sendiri, organisasi dapat menghimpun data pelanggan pihak pertama (first-party data) guna menjaga penjualan berulang (repeat order).
Pertanyaan Umum Seputar Teori Manajemen
Berikut adalah rangkuman jawaban atas tujuh pertanyaan seputar teori manajemen yang paling sering diajukan oleh kalangan akademisi, eksekutif, dan pemilik bisnis:
Pendampingan Sistemasi Manajemen Bisnis Digital
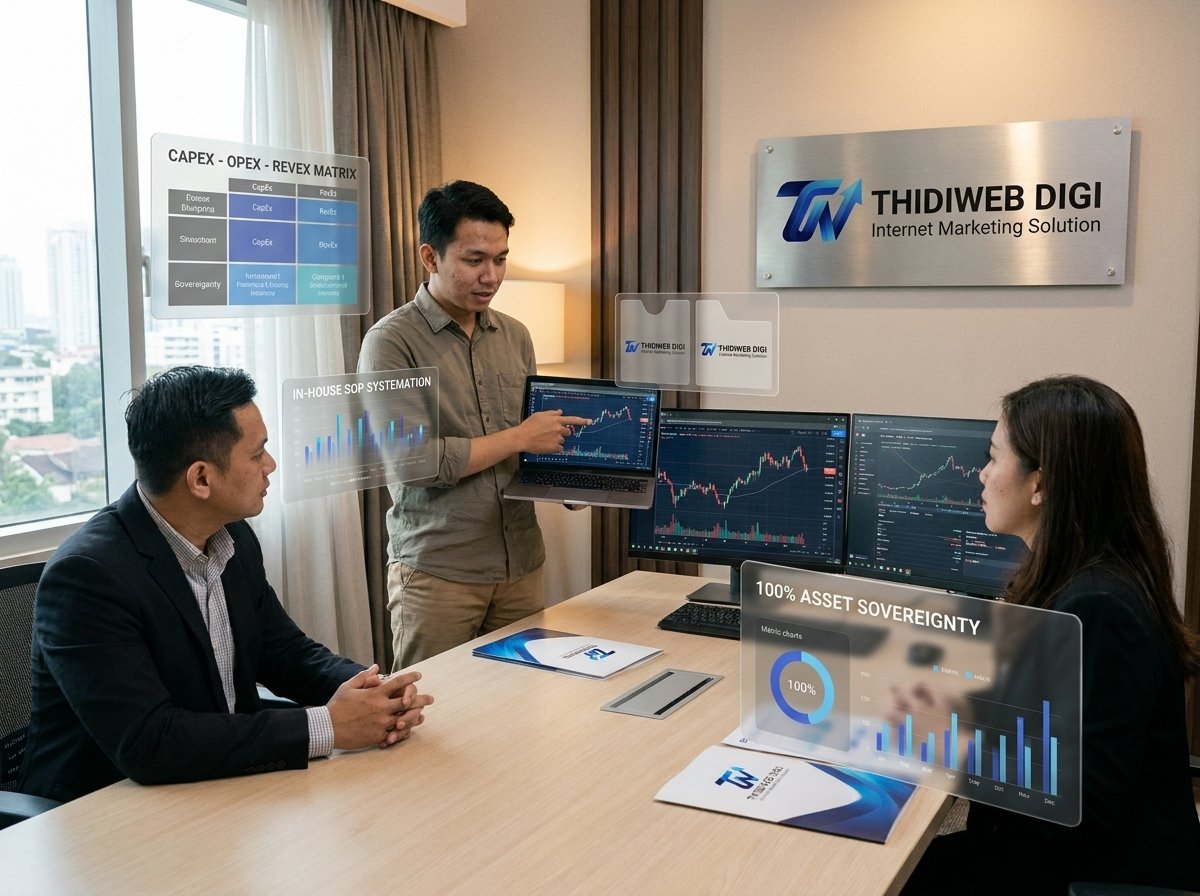
Menerjemahkan teori manajemen ke dalam eksekusi bisnis nyata menuntut keseimbangan antara kesiapan struktur anggaran keuangan dan kedisiplinan SOP tim internal. Banyak perusahaan maupun startup mengalami stagnasi akibat tumpang-tindih peran SDM, ketiadaan prosedur pemasaran yang baku, serta kebocoran biaya iklan. Masalah tersebut umumnya terjadi karena struktur kerja tim perencana strategi (Strategic Marketing) dan tim produksi kreatif (Creative Marketing) belum dipisahkan secara tegas.
Jika organisasi Anda menghadapi kendala tersebut, Thidiweb Digi siap mendampingi jajaran direksi melalui layanan konsultan startup internet marketing. Kami membantu perusahaan Anda menata ulang arsitektur divisi internal (in-house) serta menyusun alokasi anggaran CapEx, OpEx, dan RevEx secara terukur. Tim Anda juga dilatih langsung berdasarkan cetak biru berbasis riset, sembari memastikan 100% kedaulatan aset digital berada penuh di tangan perusahaan Anda.
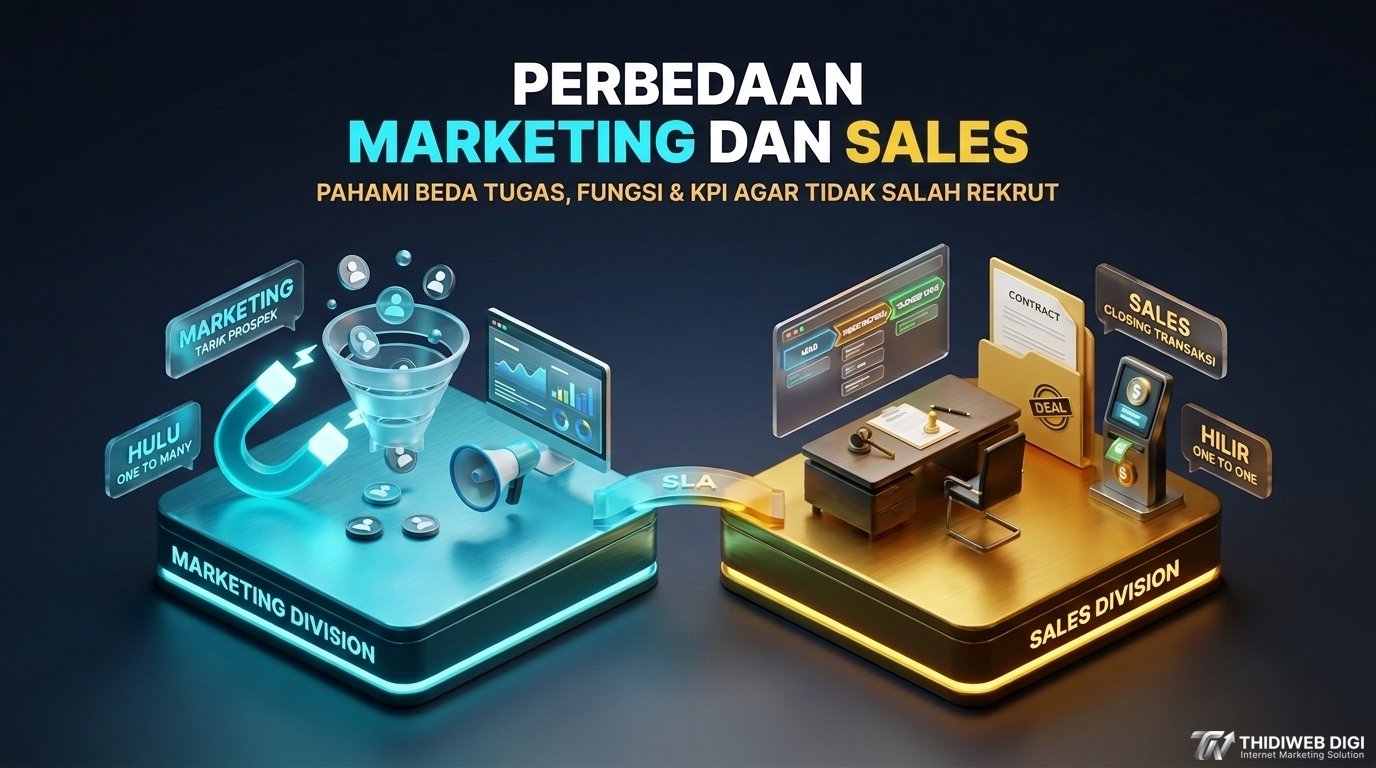

Jadi manajemen itu dapat diterapkan pada bidang apa saja.. Lalu bagaimana untuk membuat sebuah manajemen yang mampu bersaing dengan kompetitor lainnya??
Tujuan akhir dari manajemen pada hakikatnya adalah untuk memenangkan persaingan dengan kompetitor. Pada perusahaan, tim sepakbola, artis, bahkan anda dan saya sebagai individu. Hal ini tidak bisa dikatakan mudah, jika mudah semua yang menjalankan manajemen pasti meraih kesuksesan. Fungsi manajemen pemasaran merupakan satu-satunya yang bergesekan langsung dengan pesaing, yang didukung oleh produksi, keuangan dan SDM. Strategi pemasaran STP adalah awal perencaan strategis memenangkan persaingan…
kunci manajemen usaha yang baik untuk menunjang perkembangan bisnis, bagaimana Min?
Apapun itu dan pada bisnis apapun, kunci manajemen itu hanya ada 4…perencanaan, pengorganisasian, mengarahkan dan mengendalikan dutambah riset dan pengembangan. Semuanya sudah dijelaskan diatas…terima kasih suah berkunjung dan membaca…
Teori manajemen terbaru apa ya min?
Boleh lebih spesifik lagi bertanya nya?… ^^