Cara Menghitung HPP (Harga Pokok Penjualan): Rumus Dagang, Manufaktur, Kuliner & Jasa

Cara menghitung HPP (Harga Pokok Penjualan) dilakukan dengan rumus dasar menjumlahkan persediaan awal dan pembelian bersih, lalu dikurangi persediaan akhir. Memisahkan biaya langsung pada usaha dagang, manufaktur, dan jasa secara tepat menentukan akurasi harga jual produk Anda. Langkah ini menjaga margin keuntungan tetap sehat saat bisnis menjalankan promosi digital.
Komponen dan Rumus Dasar HPP
Harga Pokok Penjualan (HPP) atau Cost of Goods Sold (COGS) adalah seluruh biaya langsung yang Anda keluarkan untuk memperoleh atau memproduksi barang hingga siap dijual kepada pelanggan. Perhitungan ini mencakup biaya pembelian barang dagangan, pengolahan bahan baku di pabrik, maupun penyelesaian layanan profesional.
Memahami angka ini secara presisi bukan sekadar kebutuhan laporan keuangan. Ketika Anda memetakan daya saing bisnis lewat analisis SWOT perusahaan, struktur HPP yang efisien menjadi kekuatan internal yang menjaga ruang diskon tetap aman. Sebaliknya, pemborosan biaya produksi merupakan kelemahan internal yang wajib segera Anda benahi.
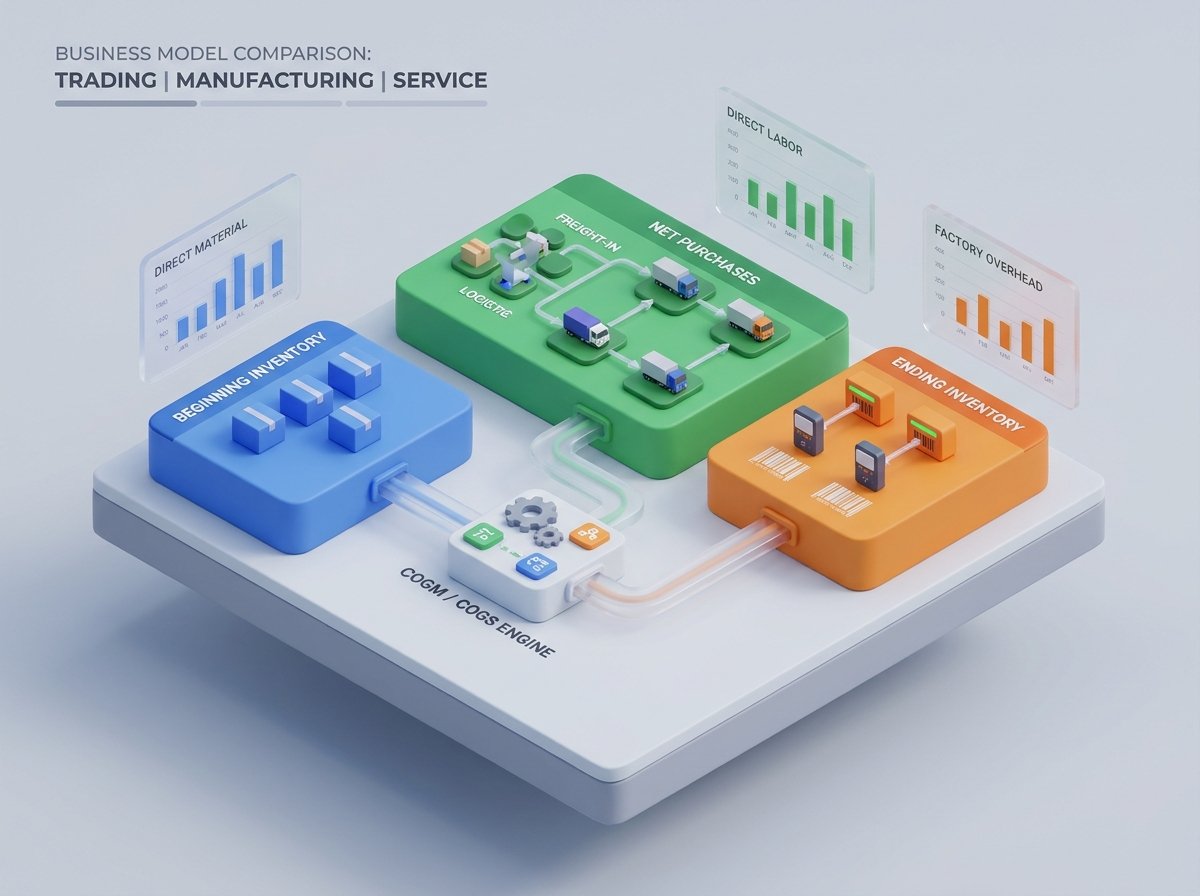
3 Komponen Utama Rumus HPP Periodik
Dalam akuntansi, Anda hanya boleh membebankan biaya atas produk yang benar-benar terjual pada periode berjalan (matching principle). Metode periodik berarti pencatatan stok dan HPP dihitung secara berkala pada akhir periode pembukuan, seperti bulanan atau tahunan. Rumus harga pokok penjualan periodik disusun dari tiga komponen utama berikut:
- Persediaan Awal Periode: Nilai total stok barang dagang atau bahan baku di gudang pada hari pertama periode berjalan. Nilainya wajib sama dengan saldo persediaan akhir periode sebelumnya.
- Pembelian Bersih: Akumulasi belanja stok barang secara tunai maupun kredit ditambah ongkos angkut pembelian dari pemasok (freight-in), lalu dikurangi retur barang rusak serta diskon pembelian.
- Persediaan Akhir Periode: Nilai sisa stok barang yang masih tersimpan di gudang pada tanggal tutup buku berdasarkan hasil hitung fisik stok (stock opname) sebagai pengurang total stok barang yang tersedia untuk dijual.
1. Rumus Pembelian Bersih
Langkah pertama sebelum menghitung beban pokok penjualan adalah memastikan seluruh biaya pengadaan barang masuk tercatat utuh dan sudah dikurangi potongan pemasok:
📐 Rumus Perhitungan Pembelian Bersih:Pembelian Bersih = (Pembelian Kotor + Ongkos Angkut Pembelian) – (Retur Pembelian + Diskon Pembelian)
Ambil contoh distributor suku cadang otomotif yang mendatangkan stok komponen senilai Rp82.000.000 dengan biaya kargo darat Rp2.500.000. Distributor mengembalikan barang kemasan penyok (retur) senilai Rp2.500.000 dan menerima diskon grosir Rp2.000.000. Maka, nilai Pembelian Bersihnya adalah (Rp82.000.000 + Rp2.500.000) – (Rp2.500.000 + Rp2.000.000) = Rp80.000.000.
2. Rumus Dasar HPP Periodik
Setelah angka pembelian bersih diperoleh, gabungkan nilai tersebut dengan saldo persediaan awal untuk mengetahui total barang siap jual, lalu kurangi dengan sisa stok akhir di gudang:
📐 Rumus Perhitungan HPP Periodik:HPP = Persediaan Awal + Pembelian Bersih – Persediaan Akhir
Melanjutkan pembukuan distributor suku cadang tadi, saldo persediaan awal tercatat Rp35.000.000 dan Pembelian Bersih mencapai Rp80.000.000, sehingga total barang siap jual bernilai Rp115.000.000. Saat tutup buku akhir bulan, sisa stok fisik di gudang bernilai Rp25.000.000. Beban HPP bulan tersebut sebesar Rp115.000.000 dikurangi Rp25.000.000, yaitu Rp90.000.000.
Perbedaan Harga Pokok Produksi dan HPP
Banyak pemilik usaha produksi dan kuliner masih menyamakan Harga Pokok Produksi (Cost of Goods Manufactured / COGM) dengan HPP. Padahal, angka tersebut baru menghitung biaya pembuatan produk di pabrik atau dapur pada periode berjalan, termasuk barang yang masih menumpuk di gudang.
Nilai produksi di pabrik baru berubah menjadi beban HPP di laporan laba rugi setelah melewati empat tahapan perhitungan berurutan berikut:
1. Menghitung Bahan Baku Terpakai
Perhitungan pada industri pengolahan dimulai dengan memisahkan nilai bahan mentah yang benar-benar diambil dari gudang untuk masuk ke ruang produksi:
📐 Rumus Perhitungan Bahan Baku Terpakai (Tahap 1):Bahan Baku Terpakai = Persediaan Awal Bahan Baku + Pembelian Bersih Bahan Baku – Persediaan Akhir Bahan Baku
Pada sebuah pabrik sepatu kulit, tercatat stok awal lembaran kulit sapi dan sol karet senilai Rp12.000.000. Selama bulan berjalan, pabrik mencatat pembelian bersih bahan baku sebesar Rp43.000.000 dan menyisakan bahan mentah yang belum dipotong senilai Rp15.000.000. Dengan demikian, nilai Bahan Baku Terpakai sebesar Rp40.000.000.
2. Menghitung Total Biaya Produksi
Nilai bahan baku terpakai selanjutnya digabungkan dengan biaya konversi pabrik, yaitu Biaya Tenaga Kerja Langsung (BTKL) untuk upah pekerja pengolah produk dan Biaya Overhead Pabrik (BOP) untuk beban penunjang produksi:
📐 Rumus Perhitungan Total Biaya Produksi (Tahap 2):Total Biaya Produksi = Bahan Baku Terpakai + BTKL + BOP
Untuk mengolah bahan kulit senilai Rp40.000.000 tersebut, pabrik membayarkan upah pengrajin pola dan penjahit sepatu sebesar Rp25.000.000. Beban listrik mesin pres, lem perekat, dan kardus kemasan tercatat Rp15.000.000, sehingga Total Biaya Produksi mencapai Rp40.000.000 + Rp25.000.000 + Rp15.000.000 = Rp80.000.000.
3. Menetapkan Harga Pokok Produksi
Angka biaya produksi di atas kemudian disesuaikan dengan saldo awal dan saldo akhir persediaan barang setengah jadi dalam proses produksi atau Work in Process (WIP):
📐 Rumus Perhitungan Harga Pokok Produksi (Tahap 3):Harga Pokok Produksi = Total Biaya Produksi + Persediaan Awal WIP – Persediaan Akhir WIP
Persediaan awal WIP ditambahkan karena pengerjaannya dituntaskan pada bulan ini. Sebaliknya, sisa WIP akhir dikurangkan karena produknya belum rampung dan baru dihitung pada periode berikutnya.
Pada awal bulan, terdapat rakitan sepatu setengah jadi yang belum dipasang sol senilai Rp8.000.000, lalu tersisa sepatu setengah jadi senilai Rp3.000.000 di akhir bulan. Harga Pokok Produksi atas sepatu yang rampung bulan itu adalah Rp80.000.000 + Rp8.000.000 – Rp3.000.000 = Rp85.000.000.
4. Menetapkan Harga Pokok Penjualan Akhir
Tahap penutup adalah menambahkan nilai Harga Pokok Produksi dengan stok awal barang jadi di gudang penyimpanan, lalu menguranginya dengan stok barang jadi yang belum terjual hingga akhir bulan:
📐 Rumus Perhitungan HPP Manufaktur (Tahap 4):HPP Manufaktur = Harga Pokok Produksi + Persediaan Awal Barang Jadi – Persediaan Akhir Barang Jadi
Gudang pabrik menyimpan stok awal sepatu siap kirim senilai Rp20.000.000, sementara stok sepatu jadi yang belum laku pada akhir bulan tercatat Rp18.000.000. Dari pengurangan tersebut, beban HPP riil pada laporan laba rugi pabrik adalah Rp85.000.000 + Rp20.000.000 – Rp18.000.000 = Rp87.000.000.
5 Kesalahan Umum dalam Menghitung HPP
Dalam praktik pembukuan sehari-hari, pelaku Usaha Mikro, Kecil, dan Menengah (UMKM), penjual toko online, hingga perusahaan menengah sering menghadapi defisit kas meski penjualan tampak ramai. Lima kesalahan berikut menjadi pemicu utamanya:
1. Mencampuradukkan Harga Pokok Produksi dan HPP
Tidak sedikit pemilik pabrik yang membebankan seluruh biaya produksi barang belum terjual langsung sebagai HPP bulan berjalan. Misalnya, konveksi kemeja menjahit 5.000 potong pakaian dalam sebulan, namun baru berhasil menjual 3.500 potong. Sisa 1.500 potong yang belum laku wajib dicatat sebagai aset persediaan akhir agar laporan laba rugi tetap akurat.
2. Tertukar Antara Markup dan Margin
Kesalahan menyamakan persentase kenaikan harga di atas modal dasar (markup) dengan persentase laba kotor dari harga jual (margin) masih sering terjadi di lapangan. Pedagang yang menaikkan harga 30% dari modal Rp50.000 menjadi Rp65.000 sebenarnya hanya memiliki margin kotor 23,08%. Jika toko memberi diskon promo 25% (potongan Rp16.250), harga bersihnya turun menjadi Rp48.750 sehingga setiap transaksi justru merugi Rp1.250.
3. Mengabaikan Biaya Operasional Tersembunyi dan Penyusutan Bahan
Pelaku usaha kuliner sering kali hanya menghitung belanja beras, ayam, atau kopi, tetapi melupakan alokasi gas elpiji, listrik mesin, air bersih, dan kemasan boks. Selain itu, penyusutan bahan baku yang rusak, tumpah, atau kedaluwarsa (shrinkage) tidak dimasukkan ke dalam HPP per porsi sehingga saldo kas terus tergerus.
4. Biaya Akuisisi Iklan Melampaui Margin Kontribusi
Menyalakan iklan berbayar tanpa menghitung batas maksimal biaya akuisisi per pembeli (Cost Per Acquisition / CPA) sangat berisiko menguras kas. Anda wajib membandingkannya dengan margin kontribusi, yaitu sisa laba bersih per transaksi setelah dipotong biaya platform (rincian rumus CPA dibahas pada bagian margin kontribusi di bawah).
Misalnya, produk berlaba kotor Rp40.000 dikenakan potongan transaksi Rp10.000 dan menyedot biaya iklan Rp45.000 per pembeli. Akibatnya, pemilik toko justru menanggung rugi Rp15.000 di setiap paket yang dikirim.
5. Tercampurnya Kas Pribadi dan Absennya Stock Opname
Kebiasaan mengambil uang kas toko untuk belanja rumah tangga tanpa pencatatan membuat nilai pembelian bersih menjadi kabur. Di samping itu, ketiadaan kartu stok fisik membuat pemilik usaha tidak memiliki data persediaan awal dan akhir yang akurat saat tutup buku bulanan.
Contoh Perhitungan HPP Berdasarkan Jenis Usaha
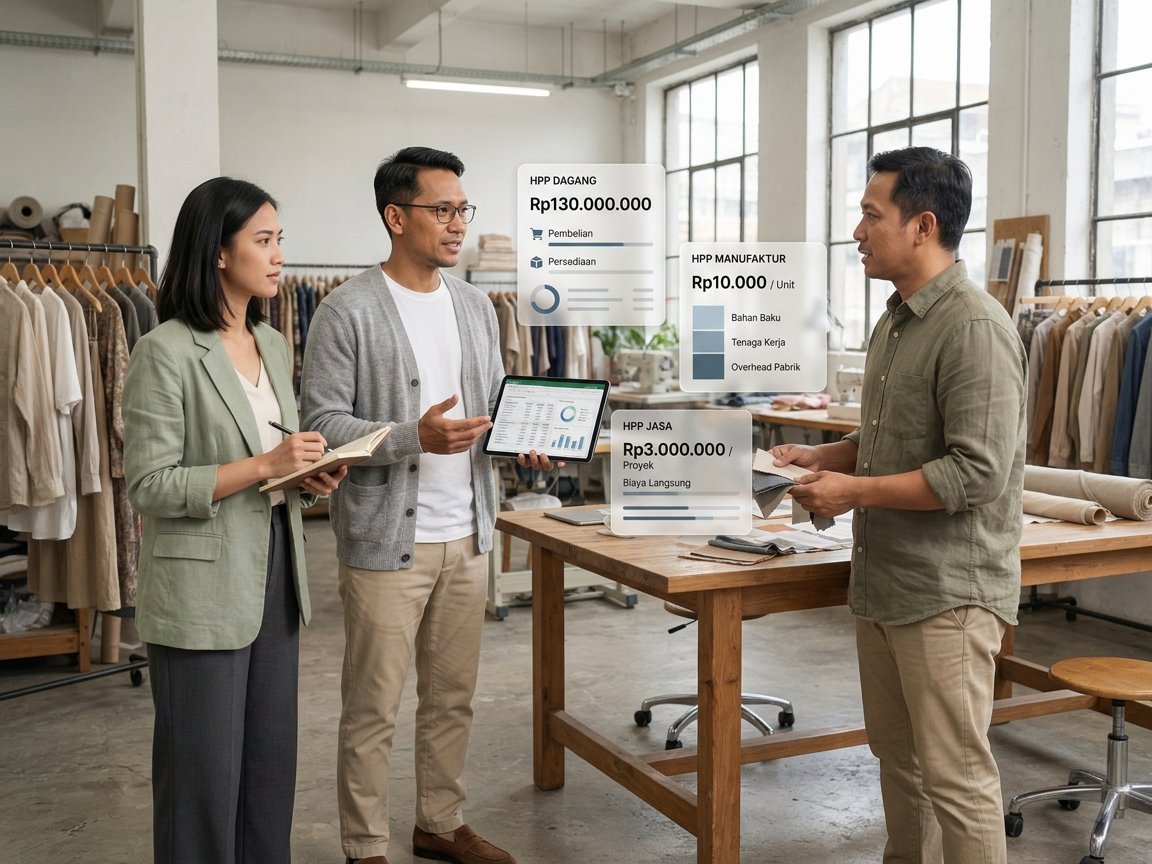
Penyusunan contoh perhitungan HPP menuntut pemisahan komponen biaya sesuai kegiatan operasional masing-masing bidang usaha. Pedagang ritel hanya menghitung mutasi stok barang jadi, pabrik pengolahan menghitung biaya konversi bahan mentah, sedangkan bisnis jasa menghitung jam kerja langsung tenaga ahlinya.
Perbedaan karakteristik aktivitas, komponen persediaan di neraca, unsur biaya pembentuk, serta rumus inti pada perusahaan dagang, manufaktur, dan jasa dipetakan secara lengkap pada tabel matriks berikut:
Cara Menghitung HPP Perusahaan Dagang
Cara menghitung HPP perusahaan dagang berfokus pada akumulasi harga beli stok barang jadi dan biaya angkut pengadaan masuk tanpa proses pengolahan bentuk barang. Saat Anda mengelola toko online maupun jaringan grosir, pisahkan biaya pengadaan stok dari beban operasional harian. Pastikan gaji staf admin, komisi penjualan, dan ongkos kirim ke pembeli (freight-out) tidak masuk ke dalam HPP.
Simulasi HPP Usaha Dagang Bulanan
Perhatikan rincian mutasi stok pada perusahaan perdagangan grosir sepanjang bulan Januari berikut:
- Saldo persediaan awal barang dagang di gudang pada 1 Januari tercatat sebesar Rp50.000.000.
- Pembelian bersih sepanjang Januari mencapai Rp120.000.000. Angka ini berasal dari belanja stok Rp122.000.000 ditambah ongkos angkut Rp3.000.000, lalu dikurangi retur Rp3.000.000 dan diskon Rp2.000.000.
- Nilai total barang tersedia untuk dijual menyentuh Rp170.000.000 dari penjumlahan stok awal dan pembelian bersih.
- Setelah dikurangi sisa persediaan akhir tanggal 31 Januari sebesar Rp40.000.000, diperoleh HPP bulanan sebesar Rp130.000.000. Artinya, 76,5% stok berhasil terjual dan hanya 23,5% yang masih mengendap di gudang.
Simulasi HPP Ritel Pakaian Tahunan
Rumus periodik yang sama berlaku untuk tutup buku tahunan pada jaringan ritel pakaian. Misalnya, stok awal pakaian jadi bernilai Rp500.000.000 dengan total pembelian bersih setahun Rp800.000.000, sehingga total barang siap jual mencapai Rp1.300.000.000. Setelah dikurangi sisa stok akhir Desember sebesar Rp300.000.000, beban HPP tahunannya tercatat Rp1.000.000.000, menandakan 76,9% stok terserap pasar dan 23,1% sisanya menjadi stok awal periode berikutnya.
Cara Menghitung HPP Perusahaan Manufaktur
Dalam mempraktikkan cara menghitung HPP perusahaan manufaktur, manajemen pabrik wajib menuntaskan perhitungan Harga Pokok Produksi terlebih dahulu sebelum menyesuaikannya dengan stok awal dan akhir barang jadi. Penerapan teori manajemen operasional yang rapi melalui peningkatan kapasitas produksi mampu menekan beban overhead tetap per unit untuk mengompensasi kenaikan harga bahan baku.
Simulasi HPP Pabrik Manufaktur Bulanan
Sebuah pabrik garmen memproduksi 10.000 potong kaos polos dalam satu bulan (tanpa barang dalam proses) dengan rincian biaya berikut:
- Bahan Baku Langsung (50%): Pemakaian kain katun, benang jahit, kerah, dan label merek menghabiskan Rp50.000.000 (setara Rp5.000 per potong).
- Tenaga Kerja Langsung (30%): Upah operator potong kain, penjahit, teknisi sablon, dan petugas pemeriksaan mutu menyerap Rp30.000.000 (setara Rp3.000 per potong).
- Overhead Pabrik (20%): Listrik mesin industri, perawatan dan penyusutan alat jahit, serta plastik kemasan tercatat Rp20.000.000 (setara Rp2.000 per potong).
Total Harga Pokok Produksi untuk 10.000 potong kaos tersebut mencapai Rp100.000.000 (Rp10.000 per potong). Jika sepanjang bulan berjalan baru 8.000 potong yang terjual ke distributor, sisa 2.000 potong dicatat sebagai persediaan akhir barang jadi senilai Rp20.000.000. Maka, beban HPP manufaktur yang diakui bulan itu sebesar Rp100.000.000 dikurangi Rp20.000.000, yaitu Rp80.000.000 atau tetap Rp10.000 per potong.
Cara Menghitung HPP Makanan per Porsi
Pada bisnis kuliner, cara menghitung HPP makanan wajib memadukan pencatatan mutasi bahan dapur bulanan dengan perhitungan biaya per porsi. Saat restoran menambah menu baru, pisahkan biaya pokok per varian menu (Stock Keeping Unit / SKU) agar menu baru tidak menggerus keuntungan menu utama.
Untuk memecah belanja bahan kiloan menjadi biaya resep per porsi, bagi takaran pakai dengan berat beli lalu kalikan harga beli. Misalnya, harga 1 kg (1.000 gram) daging ayam Rp40.000 dengan takaran resep 100 gram per porsi, maka biaya ayamnya adalah (100 / 1.000) x Rp40.000 = Rp4.000 per porsi. Jumlahkan angka tersebut dengan takaran beras, bumbu, minyak, serta kemasan untuk memperoleh modal bahan per menu.
Simulasi HPP Usaha Katering Bulanan
Sebuah usaha katering rumahan menutup pembukuan dapur bulan Juli dengan menghitung bahan makanan terpakai serta biaya pengolahannya sebagai berikut:
- Stok awal bahan kering dan bumbu pada 1 Juli bernilai Rp2.500.000. Pembelian bersih bahan segar sepanjang Juli mencapai Rp7.800.000 dari belanja pasar Rp8.000.000 ditambah ongkos kurir Rp200.000, lalu dikurangi retur Rp300.000 dan diskon Rp100.000. Total bahan siap olah mencapai Rp10.300.000.
- Setelah dikurangi sisa bahan di lemari pendingin pada akhir Juli sebesar Rp1.800.000, diperoleh Bahan Makanan Terpakai sebesar Rp8.500.000. Artinya, 82,5% bahan terserap ke dapur produksi dan hanya 17,5% tersisa sehingga risiko bahan layu tetap terkendali.
- Untuk mengolah bahan tersebut menjadi pesanan siap santap, dapur mengeluarkan upah juru masak Rp3.500.000 serta biaya gas elpiji, listrik, air, dan kotak kemasan Rp1.500.000.
- Karena seluruh pesanan langsung dikirim tanpa menyisakan stok makanan jadi, total HPP katering bulan Juli adalah Rp8.500.000 + Rp3.500.000 + Rp1.500.000 = Rp13.500.000.
Simulasi HPP Produksi per Unit Lintas Sektor
Untuk menetapkan harga jual per menu, cara menghitung HPP per unit atau cara menghitung HPP per produk dilakukan dengan membagi seluruh biaya dalam satu takaran produksi (batch) terhadap jumlah porsi atau unit yang dihasilkan:
📐 Rumus Perhitungan HPP per Unit atau Porsi:HPP per Unit = Total Biaya Produksi (Bahan Baku + Tenaga Kerja Langsung + Overhead) / Jumlah Unit yang Dihasilkan
Sebagai gambaran, kedai kopi yang meracik 50 gelas es kopi susu per hari menghabiskan biaya bahan, porsi upah barista khusus pengerjaan 50 gelas, dan kemasan sebesar Rp235.000. Pembagian Rp235.000 terhadap 50 gelas menghasilkan HPP Rp4.700 per gelas, atau Rp4.000 per gelas jika gaji barista dicatat terpisah bulanan.
Perbandingan lintas sektor berikut memperlihatkan pola struktur biaya yang kontras. Pada usaha kuliner padat karya seperti roti manis dan nasi goreng, porsi upah tenaga kerja langsung serta overhead menyerap 63,6% hingga 69,7% total HPP.
Sebaliknya, efisiensi skala produksi (economies of scale) pada konveksi pakaian dan kedai kopi susu membuat bahan baku mendominasi 50,0% hingga 72,3% biaya. Porsi bahan baku kedai kopi bahkan mencapai 85% jika gaji barista dicatat terpisah sebagai biaya operasional tetap:
Cara Menghitung HPP Perusahaan Jasa
Berbeda dengan industri barang fisik, cara menghitung HPP perusahaan jasa atau harga pokok penyelesaian layanan (Cost of Services) tidak melibatkan mutasi stok gudang. Biro konsultan, klinik, bengkel, maupun studio digital yang membagi peran programmer dan desainer menghitung harga pokok layanannya dari tiga unsur biaya langsung berikut:
- Biaya Tenaga Kerja Langsung Proyek: Alokasi gaji atau honorarium berdasarkan jam kerja produktif tenaga ahli yang langsung dibebankan ke proyek klien (billable hours). Untuk tenaga ahli bergaji tetap, bagi gaji bulanan dengan total jam kerja efektif sebulan. Misalnya, gaji Rp8.000.000 dibagi 160 jam menghasilkan tarif Rp50.000 per jam.
- Biaya Material dan Bahan Habis Pakai Layanan: Pembelian bahan penunjang yang habis terpakai saat jasa diberikan, seperti modul cetak pelatihan, bahan perawatan klinik, atau lisensi aset khusus proyek.
- Biaya Operasional dan Overhead Langsung Proyek: Pengeluaran langsung demi menuntaskan pesanan klien, meliputi transportasi survei lapangan, sewa ruang pelatihan, serta utilitas perangkat kerja proyek.
📐 Rumus Perhitungan HPP Perusahaan Jasa:HPP Jasa = Biaya Jam Kerja Langsung Tenaga Ahli + Biaya Material Layanan + Biaya Overhead Langsung Proyek
Sebagai gambaran, sebuah studio kreatif mengerjakan paket perancangan identitas visual merek klien selama 25 jam kerja langsung desainer @ Rp100.000 per jam (Rp2.500.000). Tambahan biaya lisensi font komersial, cetak sampel kemasan, dan operasional pertemuan mencapai Rp500.000. Maka, total HPP Jasa proyek tersebut adalah Rp2.500.000 + Rp500.000 = Rp3.000.000 per proyek desain.
Standar Akuntansi dan Metode Persediaan HPP
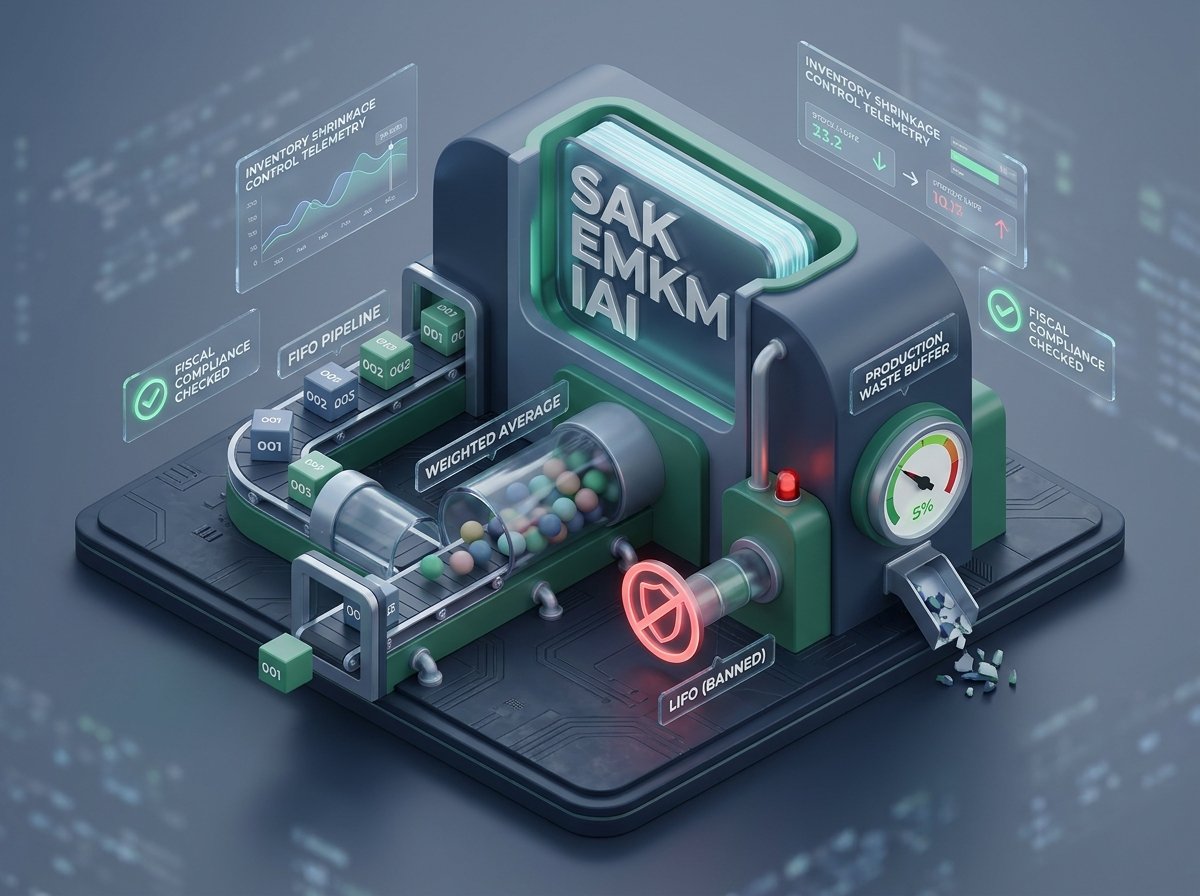
Perhitungan harga pokok penjualan yang akurat di Indonesia wajib mengacu pada pedoman resmi Ikatan Akuntan Indonesia (IAI). Kepatuhan terhadap standar penilaian persediaan memastikan nilai aset stok di neraca dan beban pokok di laporan laba rugi mencerminkan biaya perolehan sebenarnya.
Standar Persediaan SAK EMKM dan SAK EP
Standar akuntansi di Indonesia membedakan pedoman pencatatan persediaan berdasarkan skala badan usaha, mulai dari produsen mikro dan kecil hingga perusahaan swasta menengah dan besar:
Ketentuan Persediaan pada SAK EMKM Bab 9
Aturan dalam Standar Akuntansi Keuangan Entitas Mikro, Kecil, dan Menengah atau pedoman SAK EMKM IAI Bab 9 berlaku efektif sejak 1 Januari 2018 sebagai acuan pembukuan resmi usaha kecil. Paragraf 9.3 dan 9.4 menetapkan bahwa biaya perolehan persediaan mencakup seluruh biaya pembelian, biaya konversi, serta biaya angkut ke lokasi siap jual.
Selanjutnya, Paragraf 9.9 mewajibkan nilai persediaan yang telah terjual diakui langsung sebagai beban HPP pada periode di mana pendapatan terkait diakui.
Standar Korporasi Non-Publik pada SAK EP Bab 13
Bagi perusahaan swasta skala menengah dan besar yang tidak melantai di bursa saham, pencatatan persediaan mengacu pada Standar Akuntansi Keuangan Entitas Privat atau standar akuntansi SAK EP Bab 13. Pedoman ini berlaku efektif per 1 Januari 2025 menggantikan SAK ETAP untuk menyelaraskan alokasi overhead pabrik tetap berdasarkan kapasitas normal produksi. Dengan aturan tersebut, biaya penyusutan mesin yang sedang menganggur tidak ikut membebani harga pokok produk secara berlebihan.
Aturan Metode FIFO, Average, dan Larangan LIFO
Pemilik bisnis di Indonesia perlu mencermati buku teks luar negeri yang sering mencantumkan tiga rumus arus biaya persediaan secara bebas. Standar akuntansi dan aturan perpajakan nasional menetapkan batasan tegas mengenai metode penilaian stok yang diizinkan serta yang dilarang:
Metode FIFO dan Average dalam Standar Akuntansi Nasional
SAK EMKM Bab 9 Paragraf 9.10 dan SAK EP Bab 13 sama-sama memperbolehkan dua rumus biaya persediaan. Perusahaan dapat memilih metode masuk pertama keluar pertama atau First-In First-Out (FIFO) maupun biaya rata-rata tertimbang (Average). Metode yang dipilih wajib diterapkan secara konsisten antar-periode pembukuan.
Sebagai gambaran saat harga pemasok naik, anggap Anda membeli 10 unit stok awal seharga Rp10.000 per unit. Berikutnya, Anda membeli 10 unit lagi seharga Rp12.000 per unit sehingga total 20 unit bernilai Rp220.000. Saat 1 unit terjual, metode FIFO mencatat HPP sebesar Rp10.000 mengikuti harga stok awal, sedangkan Average mencatat Rp11.000 (Rp220.000 dibagi 20 unit).
Alasan Pelarangan Metode LIFO di Indonesia
Metode masuk terakhir keluar pertama atau Last-In First-Out (LIFO) tidak diperkenankan oleh standar akuntansi di Indonesia. Saat harga bahan baku naik akibat inflasi, metode ini membebankan harga beli terbaru yang mahal ke dalam HPP dan menyisakan harga lama yang murah di neraca.
Akibatnya, nilai persediaan akhir terdistorsi dan laba bersih operasional tampak mengecil secara tidak wajar. Sejalan dengan itu, Pasal 10 ayat (6) Undang-Undang Pajak Penghasilan sebagaimana diubah terakhir melalui UU Nomor 7 Tahun 2021 membatasi penilaian persediaan secara hukum. Perusahaan hanya boleh memakai metode rata-rata (Average) atau mendahulukan persediaan yang diperoleh pertama (FIFO).
💡 Panduan Memilih Metode FIFO vs Rata-Rata Tertimbang: Gunakan metode FIFO jika bisnis Anda menjual produk yang memiliki masa kedaluwarsa atau perputaran model cepat (seperti kuliner, kosmetik, dan fesyen) agar nilai stok akhir mencerminkan harga pasar terbaru. Sebaliknya, pilih metode Rata-Rata Tertimbang jika barang dagangan bersifat seragam dan bercampur di gudang (seperti biji kopi, bahan bangunan, atau suku cadang) untuk memudahkan pembukuan bulanan.
Perlakuan Barang Rusak dan Cadangan Penyusutan
Untuk melindungi modal kerja dari kebocoran bahan baku yang terbuang selama penyimpanan maupun pengolahan, jalankan dua langkah pengendalian persediaan berikut:
Pengakuan Beban Penurunan Nilai Persediaan
Berdasarkan SAK EMKM Bab 9 Paragraf 9.7, setiap persediaan yang mengalami penurunan nilai akibat rusak fisik, busuk, pecah, atau usang wajib langsung diakui sebagai beban kerugian pada periode kejadian. Pencatatan ini menjaga agar nilai persediaan akhir di neraca tidak tercatat lebih tinggi dari nilai sebenarnya.
Pencadangan Risiko Penyusutan Produksi (2%–5%)
Di luar pencatatan kerugian aktual menurut SAK EMKM di atas, dapur kuliner dan pabrik umumnya menerapkan patokan estimasi praktis di lapangan untuk mengamankan harga jual. Manajemen menambahkan cadangan risiko penyusutan bahan sebesar 2% hingga 5% ke dalam HPP dasar per unit:
📐 Rumus Estimasi HPP dengan Cadangan Penyusutan:HPP Aman per Unit = HPP Dasar per Unit + (HPP Dasar per Unit x Persentase Cadangan Penyusutan)
Misalnya, dapur katering nasi kotak memiliki HPP dasar bahan dan pengolahan sebesar Rp10.000 per porsi. Untuk menutup risiko sayuran layu atau bahan tumpah, pemilik menetapkan cadangan penyusutan praktis sebesar 5% (0,05). Dengan begitu, HPP aman per porsi menjadi Rp10.000 + (Rp10.000 x 5%) = Rp10.500 per porsi.
Cara Menghitung HPP dan Harga Jual
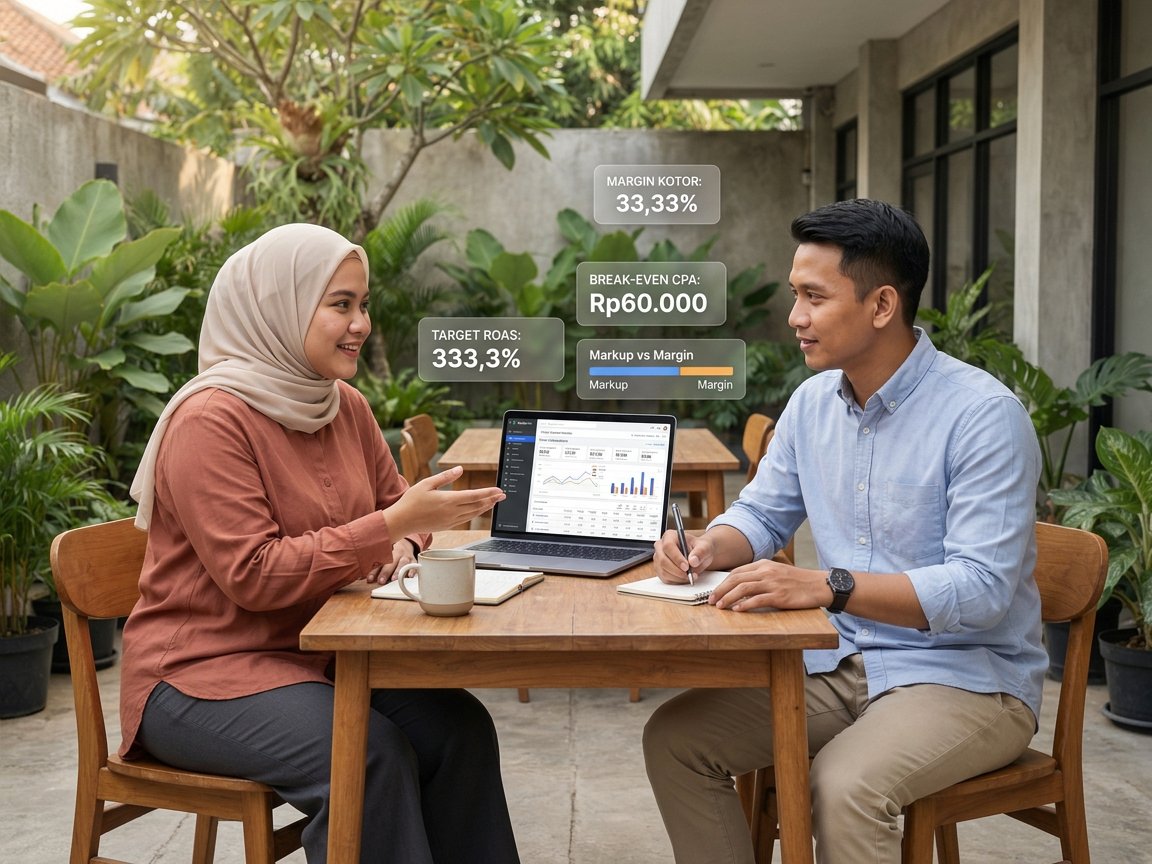
Ketepatan menerapkan cara menghitung HPP dan harga jual menjadi fondasi ketahanan kas perusahaan saat menghadapi persaingan pasar dan merancang promosi. Tanpa membedakan rumus markup dan margin secara cermat, Anda rentan memberi diskon yang melampaui laba kotor riil setiap transaksi.
Perbedaan Rumus Markup dan Margin Keuntungan
Saat menyusun harga dan kupon promosi pada strategi bauran pemasaran, pahami perbedaan dasar kedua metrik ini. Penerapan markup 25% di atas HPP Rp100.000 (harga jual Rp125.000) hanya menghasilkan margin kotor 20%, sehingga diskon 20% langsung menguras laba kotor menjadi Rp0. Agar arus kas usaha tetap terlindungi, bedakan ketiga rumus penetapan harga berikut:
1. Rumus Persentase Margin Laba Kotor Riil
Persamaan margin laba kotor mengukur porsi keuntungan kotor dibandingkan harga jual akhir yang dibayarkan pelanggan:
📐 Rumus Perhitungan Persentase Margin Laba Kotor:Margin Laba Kotor (%) = ((Harga Jual – HPP) / Harga Jual) x 100%
Contohnya, sepasang sepatu kulit diproduksi dengan HPP Rp120.000 dan dijual seharga Rp150.000, sehingga selisih laba kotornya Rp30.000 per pasang. Persentase Margin Laba Kotor riilnya adalah ((Rp150.000 – Rp120.000) / Rp150.000) x 100% = 20%. Angka ini sekaligus menjadi batas tertinggi diskon sebelum transaksi kembali ke titik impas modal.
2. Rumus Harga Jual Berbasis Markup Modal
Rumus berbasis markup digunakan saat Anda ingin menambahkan persentase keuntungan langsung di atas nilai modal dasar HPP:
📐 Rumus Perhitungan Harga Jual Berbasis Markup:Harga Jual (Markup) = HPP + (HPP x Persentase Markup)
Toko aksesori elektronik membeli charger dari distributor dengan HPP Rp80.000 per unit dan menerapkan markup 50%. Harga jualnya ditetapkan sebesar Rp80.000 + (Rp80.000 x 50%) = Rp120.000. Laba kotor Rp40.000 tersebut setara dengan margin kotor riil sebesar 33,33% (Rp40.000 / Rp120.000).
3. Rumus Harga Jual Berbasis Target Margin Kotor
Jika perusahaan ingin mengunci persentase laba kotor tertentu dari harga jual demi mengamankan ruang diskon dan biaya promosi, gunakan rumus pembagian komplemen margin berikut:
📐 Rumus Perhitungan Harga Jual Berbasis Target Margin:Harga Jual (Target Margin) = HPP / (1 – Target Margin Desimal)
Produsen busana muslim memiliki gamis dengan HPP Rp90.000 per potong dan menargetkan Margin Laba Kotor riil 25% (0,25) dari harga jual. Dengan membagi Rp90.000 terhadap (1 – 0,25), harga jualnya adalah Rp90.000 / 0,75 = Rp120.000 (setara markup 33,33% dari modal). Keuntungan Rp30.000 tersebut persis mewakili 25% dari harga jual.
Jika Anda berjualan di marketplace atau aplikasi pesan-antar dengan potongan komisi persentase, gabungkan biaya platform ke penyebut rumus: Harga Jual = HPP / (1 – Target Margin Desimal – Persentase Biaya Platform Desimal). Contohnya, untuk gamis ber-HPP Rp90.000 dengan target margin bersih 25% (0,25) dan biaya admin platform 10% (0,10), harganya menjadi Rp90.000 / 0,65 = Rp138.462 (dibulatkan aman menjadi Rp139.000).
Tabel konversi matematis di bawah ini memetakan perbandingan langsung antara persentase markup dari HPP dengan margin kotor riil, beserta batas maksimal diskon atau biaya iklan sebelum bisnis merugi:
Setelah persentase margin kotor setiap produk terpetakan, Anda dapat mengelompokkan lini produk penghasil kas utama maupun produk unggulan berpertumbuhan tinggi. Pemetaan portofolio ini disusun melalui evaluasi matriks BCG untuk memadukan produk bermargin tinggi dengan barang pelengkap dalam paket penjualan gabungan.
Menghitung Margin Kontribusi dan Batas Biaya Iklan
Dalam disiplin perhitungan ekonomi per unit transaksi (unit economics), angka HPP menjadi landasan utama untuk mengunci batas tertinggi biaya akuisisi pelanggan. Pengendalian metrik ini melindungi arus kas perusahaan dari risiko rugi saat menggunakan jasa iklan Google Ads melalui tiga rumus berurutan berikut:
1. Rumus Margin Kontribusi per Unit
Sebelum menyusun anggaran iklan pencarian, hitunglah margin kontribusi per unit (contribution margin), yaitu sisa pendapatan bersih setelah dikurangi HPP dan komisi variabel transaksi:
📐 Rumus Perhitungan Margin Kontribusi per Unit (Tahap 1):Margin Kontribusi (Rp) = Harga Jual Bersih – (HPP per Unit + Biaya Variabel Transaksi)
Sebuah merek kosmetik menjual paket perawatan kulit seharga Rp200.000 dengan HPP Rp120.000 dan potongan komisi pembayaran Rp20.000. Dari struktur biaya tersebut, Margin Kontribusi per paket adalah Rp200.000 dikurangi Rp140.000, yaitu Rp60.000 (atau 30% dari harga jual bersih).
2. Rumus Batas Maksimal Biaya Iklan (Break-Even CPA)
Nilai Margin Kontribusi dalam Rupiah tersebut langsung menjadi titik impas batas biaya iklan per konversi (Break-Even CPA) yang tidak boleh dilampaui tim pemasaran:
📐 Rumus Perhitungan Batas Maksimal CPA Iklan (Tahap 2):Batas Maksimal CPA Iklan (Break-Even CPA) = Margin Kontribusi (Rp)
Mengacu pada Margin Kontribusi Rp60.000 tadi, titik impas CPA iklan produk kosmetik tersebut adalah Rp60.000 per transaksi. Sebagai patokan praktis pengaman arus kas di lapangan, banyak bisnis menjaga batas aman CPA di kisaran 50% dari margin kontribusi, yaitu Rp30.000 per pembeli.
3. Rumus Target Impas Pengembalian Iklan (Break-Even ROAS)
Selanjutnya, rasio pendapatan terhadap belanja iklan atau Return on Ad Spend (ROAS) pada titik impas dihitung dengan membagi harga jual bersih terhadap Margin Kontribusi:
📐 Rumus Perhitungan Break-Even ROAS (Tahap 3):Break-Even ROAS = (Harga Jual Bersih / Margin Kontribusi) x 100%
Untuk produk seharga Rp200.000 dengan Margin Kontribusi Rp60.000, titik impas belanja iklannya adalah (Rp200.000 / Rp60.000) x 100% = 333,3% (atau rasio 3,33 kali). Artinya, setiap Rp1.000.000 anggaran iklan wajib menghasilkan omzet minimal Rp3.333.333 (dibulatkan aman minimal Rp3.340.000) agar modal HPP dan komisi transaksi tidak tergerus.
Angka titik impas tersebut menjadi patokan wajib saat Anda mengisi batas Target CPA atau Target ROAS pada strategi Performance Max dan Smart Bidding di Google Ads. Dengan batas yang jelas, algoritma penawaran otomatis tetap mengejar konversi tanpa menghabiskan anggaran di luar batas margin.
🎯 Prinsip Pengaman Anggaran Iklan: Biaya akuisisi aktual per transaksi (CPA) wajib selalu berada di bawah nilai Margin Kontribusi per unit produk. Selama biaya akuisisi terkendali di bawah Margin Kontribusi, peningkatan anggaran iklan akan melipatgandakan laba bersih perusahaan secara sehat.
Khusus pada bisnis jasa berlangganan atau perawatan berkala, keberhasilan menjaga kepuasan pelanggan akan memperpanjang nilai kontribusi jangka panjang atau Customer Lifetime Value (CLV). Tabel berikut memetakan simulasi HPP perusahaan jasa lintas sektor beserta titik impas dan batas aman biaya akuisisi iklannya:
Pertanyaan Umum Seputar Cara Menghitung HPP
Berikut adalah jawaban ringkas atas berbagai pertanyaan populer seputar rumus perhitungan harga pokok penjualan, standar akuntansi persediaan, dan evaluasi margin usaha di Indonesia:
Optimalkan Efisiensi Anggaran Pemasaran Bisnis Anda
Menghitung HPP dan margin kontribusi secara tepat adalah langkah pengaman utama sebelum perusahaan Anda memperbesar anggaran iklan digital. Tanpa batas biaya akuisisi pelanggan yang dihitung dari modal produk sebenarnya, lonjakan pesanan dari iklan justru berisiko menguras kas usaha Anda.
Agar setiap biaya promosi menghasilkan laba bersih yang sehat, Thidiweb Digi siap mendampingi usaha yang sedang berkembang maupun bisnis rintisan melalui layanan konsultan startup internet marketing. Kami membantu mengaudit struktur margin produk, menjaga efisiensi biaya akuisisi iklan pencarian, serta menyusun strategi pemasaran berbasis data demi pertumbuhan laba jangka panjang.